








- Прогноз рынка Goldman Sachs на 2023 год остаётся разделённым в вопросе рецессии на рынках США и Великобритании
- В Китае ожидается непростое начало года, которое может продлиться полгода
- Геополитическая напряжённость сыграет ключевую роль в прогнозе рынка на 2023 год
- Коронавирус остаётся серьёзной проблемой для глобальной экономики и системы здравоохранения
По мере того как 2022 год подходит к концу, ряд крупных инвестиционных банков опубликовали свои прогнозы на 2023 год. Согласно стратегам Goldman Sachs Group Inc., инвесторы в акции, надеющиеся на лучший год в 2023 году, будут разочарованы. Goldman Sachs заявляет, что фаза медвежьего рынка еще не закончилась.
Goldman Sachs, один из крупнейших в мире инвестиционных банков и поставщиков финансовых услуг, генерирует выручку за счет четырех основных направлений деятельности: инвестиционного банкинга, глобальных рынков, управления активами и потребительского и частного банкинга.
Goldman Sachs оценивает перспективы рецессии и восстановления
Goldman Sachs прогнозирует другой рыночный прогноз на 2023 год. В течение 2022 года мировая экономика значительно замедлилась из-за таких факторов, как снижение эффекта восстановления, ужесточение фискальной и монетарной политики, продолжающиеся ограничения COVID в Китае и спад на рынке недвижимости, а также шок для энергоснабжения, вызванный войной в России и Украине.
По данным Goldman Sachs, мировой экономический рост в 2023 году, как ожидается, останется на уровне на 1,8% ниже трендового. Однако аналитики отмечают значительные очаги устойчивости в США и некоторые ранние признаки восстановления на развивающихся рынках, такие как Бразилия, а также умеренную рецессию в Европе и нестабильное восстановление в Китае. Ниже приведены некоторые дополнительные глубокие рыночные прогнозы.
У США есть шанс избежать рецессии
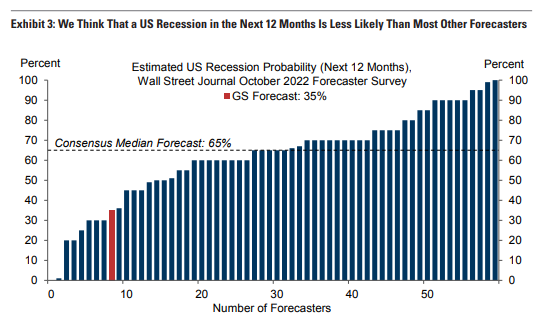
Из-за ослабления экономического импульса, снижения реального располагаемого дохода и агрессивного ужесточения денежно-кредитной политики рост в США замедлился до уровня ниже потенциального, составляющего примерно 1% за последний год. В 2023 году, согласно прогнозам Goldman Sachs, рост, как ожидается, останется практически неизменным. Их текущий прогноз на 2023 год значительно выше консенсус-прогнозов.
Goldman Sachs прогнозирует вероятность рецессии в экономике США на уровне 35% в течение следующего года. Их единственным непосредственным аргументом является то, что поступающие данные об экономической активности далеки от рецессионных. В октябре, согласно предварительным данным ВВП за третий квартал, количество рабочих мест вне сельскохозяйственного сектора выросло на 261 тыс. Кроме того, на неделе с 5 ноября количество первичных заявок на пособие по безработице составило 225 тыс.
Существуют веские причины, по которым банк ожидает положительного роста в предстоящих кварталах. Они прогнозируют, что негативное влияние финансовых условий, вероятно, снизится, если регуляторы Федеральной резервной системы не будут применять значительно более жесткую процентную политику, чем ожидает рынок.
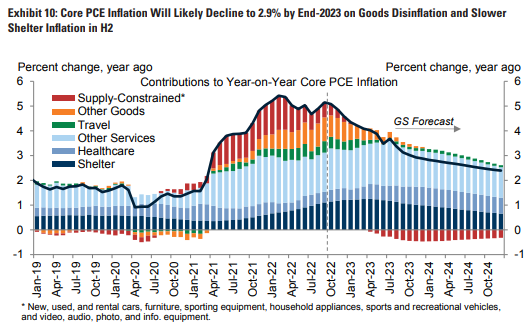
Этот цикл уникален тем, что перегрев рынка труда в постпандемический период проявился не в избыточной занятости, а в беспрецедентном количестве рабочих мест. Недавняя нормализация цепочек поставок и рынка аренды жилья является источником дефляционного давления, не наблюдавшегося в предыдущие периоды высокой инфляции, такие как 1970-е годы, и это только начинает отражаться в официальных данных.
Третий фактор заключается в том, что долгосрочные ожидания инфляции продолжают оставаться хорошо зафиксированными, особенно по сравнению с 1970-ми годами. Goldman Sachs прогнозирует, что год к году базовая инфляция PCE снизится с 5,1% в сентябре до 2,9% в декабре 2023 года, что представляет собой снижение с уровня 5,1% в сентябре.
Ожидаемая умеренная рецессия в Европе
В отличие от Соединенных Штатов, зона евро и Соединенное Королевство, вероятно, находятся в рецессии. Это связано с гораздо более значительным и длительным ростом цен на энергию для домохозяйств, что, как ожидается, приведет к росту инфляции до 12% в зоне евро и 11% в Соединенном Королевстве, что значительно выше, чем в США.
Следовательно, растущая инфляция окажет негативное влияние на реальные доходы, потребление и производительность промышленности. Goldman ожидает продолжения снижения реальных доходов на 1,1% в зоне евро до первого квартала 2023 года и на 3% в Соединенном Королевстве до второго квартала 2023 года перед восстановлением во второй половине года.
Снижение своевременных и перспективных оценок энергоемких европейских отраслей, таких как химическая промышленность и металлургия, показывает, что рост затрат на энергию приведет к снижению производства. Однако Goldman не ожидает серьезной европейской рецессии, за исключением суровой зимы, которая потребует более строгого ограничения энергопотребления в промышленном секторе для обеспечения тепла в домах.
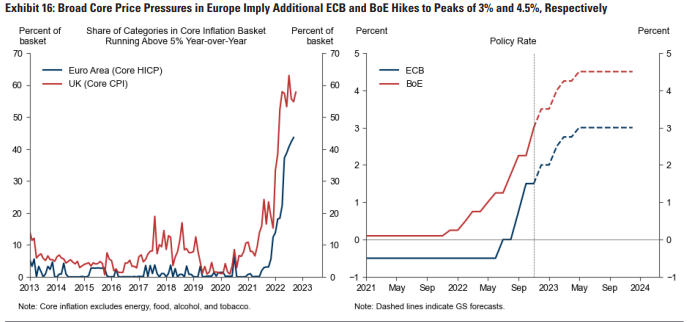
Учитывая эту устойчивую динамику, Goldman Sachs прогнозирует, что базовая инфляция в зоне евро достигнет пика в 5,3% в годовом исчислении в декабре, прежде чем постепенно снизиться до уровня около 3% к концу 2023 года из-за дефляции товаров.
Китай готовится к нестабильному открытию рынка
Прогноз Goldman Sachs по Китаю на 2023 год — это история из двух половин: умеренный рост в первой половине, за которым следует более заметное восстановление по мере открытия экономики. Goldman ожидает медленного роста в четвертом квартале и первом квартале из-за предполагаемого продолжения политики нулевого COVID (ZCP) зимой.
Хотя руководство ясно дало понять, что намерено отказаться от политики нулевого COVID, Goldman не ожидает, что фактическое восстановление начнется до апреля. Это в основном связано с тем, что медицинские и коммуникационные приготовления потребуют времени.
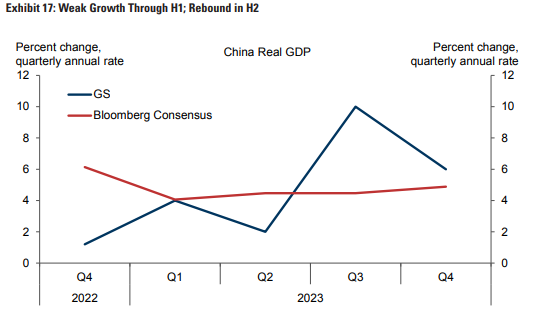
Ожидая, что первоначальное восстановление приведет к увеличению числа случаев заражения COVID-19, что сохранит высокий уровень бдительности, компания прогнозирует рост во втором квартале всего на 2% в годовом исчислении. Слабый рост в странах Восточной Азии, таких как Южная Корея, Тайвань и Гонконг, в первом квартале после отказа от политики нулевого COVID также способствует их разочаровывающему прогнозу на второй квартал.
Прогноз по очагам устойчивости на развивающихся рынках среди ранних участников
Несколько экономик в Латинской Америке и Центральной и Восточной Европе (ЦВЕ) начали повышать процентные ставки гораздо раньше, чем остальной мир. Базовая ставка выросла в среднем более чем на 800 базисных пунктов для девяти развивающихся рынков, при этом самые ранние повышения ставок были осуществлены первыми.
Хотя ни один из ранних участников не достиг мягкого снижения, уровень экономической активности, как правило, превышал ожидания. Основываясь на росте ВВП, индексах менеджеров по закупкам (PMI) и статистике рынка труда, большая часть ранних участников, вероятно, продолжает расширяться.
Утешительно, что последовательная базовая инфляция и рост заработной платы начали замедляться в большинстве ранних участников, оставаясь при этом довольно высокими. В Бразилии замедление базовой инфляции наиболее заметно. Здесь Goldman Sachs прогнозирует, что снижение ставок начнется во втором квартале 2023 года, а рост вернется к своему потенциальному уровню в 2% во второй половине года.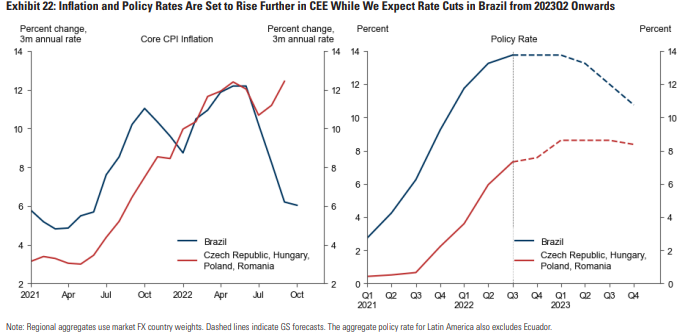
Напротив, экономики Центральной и Восточной Европы находятся в более уязвимом положении. Это указывает на восприимчивость ЦВЕ к росту цен на газ в Европе, а также на устойчиво высокие, широкомасштабные и, в случае Венгрии и Польши, все еще растущие темпы инфляции в регионе. Поэтому Goldman ожидает, что чешский и польский центральные банки возобновят свои усилия по повышению ставок в ближайшем будущем.
А как насчет остального мира?
Самым важным экономическим вопросом на 2023 год является то, смогут ли центральные банки снизить инфляцию до более терпимых уровней без рецессии или, по крайней мере, без серьезной рецессии. Goldman Sachs сохраняет разумную степень оптимизма, но их прогноз сопряжен со значительными рисками.
Одной из проблем является то, что устойчивое инфляционное давление заставит центральные банки продолжать агрессивное ужесточение денежно-кредитной политики. Другим основным риском является то, что базовая инфляция снизится, но центральные банки слишком зациклены на запаздывающих индексах инфляции, таких как инфляция арендной платы в CPI, чтобы вовремя заметить улучшение ситуации.
Goldman по-прежнему обеспокоен политическими и геополитическими шоками, которые могут повлиять на мировую экономику через рост неопределенности, ужесточение финансовых условий и негативные последствия для поставок товаров. В свете этого осторожный оптимизм Goldman Sachs в отношении глобальной экономики остается сопряженным со значительными рисками.
Самые умные крипто-энтузиасты уже читают нашу рассылку. Хотите присоединиться? Присоединяйтесь.
Отказ от ответственности: Предоставленная информация не является торговой рекомендацией. Cryptopolitan.com не несет ответственности за любые инвестиции, сделанные на основе информации, представленной на этой странице. Мы настоятельно рекомендуем провести независимое исследование и/или проконсультироваться с квалифицированным специалистом перед принятием любого инвестиционного решения.

Флоренс Мучай
Флоренс уже 6 лет освещает новости в сферах криптовалют, игр, технологий и искусственного интеллекта. Её образование по специальности «Компьютерные науки» в Университете науки и технологий Меру, а также обучение управлению в чрезвычайных ситуациях и международной дипломатии в MMUST обеспечили ей отличные языковые навыки, наблюдательность и технические компетенции. Флоренс работала в группе VAP Group и была редактором в нескольких крипто-медиа.









