




Mineradores de Bitcoin não têm efeito sobre as ações do mercado: Glassnode


- Os mineradores de Bitcoin não impactam o mercado tanto quanto antes; grandes players como exchanges, ETFs e governos agora dominam.
- O governo alemão vendeu recentemente uma grande quantidade de Bitcoin, mas o mercado se recuperou rapidamente graças à forte demanda dos ETFs e dos detentores de longo prazo.
- Investidores de curto prazo de Bitcoin sofreram com as recentes quedas de preço, mas os detentores de longo prazo continuam firmes.
Os mineradores de Bitcoin não influenciam o mercado tanto quanto você imagina. De acordo com a Glassnode, a influência dos mineradores diminuiu. Eles agora são ofuscados por grandes detentores como exchanges centralizadas, ETFs e governos.
Mineradores não comandam mais o jogo
Ao longo do tempo, entidades como o curador do Mt. Gox mantiveram grandes quantidades de Bitcoin, especialmente após o colapso da exchange. Também vimos governos apreenderem muito, vendendo-as em lotes.

Recentemente, custodiantes de nível institucional e ETFs entraram no jogo. Onze novos ETFs de spot nos EUA detêm juntos mais de 887.000 BTC, tornando-se o segundo maior pool após as exchanges centralizadas, que detêm cerca de 3 milhões de BTC.
Antes, os mineradores eram um grande fator, gerando muita pressão de venda. Mas com cada evento de halving do Bitcoin, seu papel diminui um pouco.
Nos últimos 12 meses, os fluxos líquidos dos mineradores mostraram uma variação típica de equilíbrio em torno de ±500 BTC por semana. Comparado aos depósitos e saques líquidos das exchanges centralizadas e ETFs, que apresentam oscilações de cerca de ±4.000 BTC, o impacto dos mineradores parece insignificante.

Agora, a pressão de venda elevada dos mineradores geralmente ocorre durante períodos de volatilidade de preços. No entanto, os resgates dos ETFs dominaram desde que o mercado atingiu uma nova máxima histórica em março, graças principalmente ao GBTC.
Em seguida, a Alemanha entrou com grandes recursos, embora a maioria de seus resgates tenha ocorrido após o preço do Bitcoin cair para US$ 54.000, pois o mercado estava antecipando isso.
O gráfico acima mostra que, desde que o Bitcoin atingiu sua máxima histórica de US$ 73.000, a pressão de venda dos mineradores tem sido pequena. Os depósitos nas exchanges centralizadas continuam sendo a fonte mais consistente e significativa de pressão de venda.
A estabilidade e a especulação
O trading de Bitcoin tem apresentado uma ação volátil e lateral ultimamente. Os ETFs passaram por um período de saídas enquanto os preços caíram abaixo da base de custo média de entrada de $58.200.
Mas há boas notícias. Os ETFs registraram mais de $1 bilhão em entradas totais na semana passada, o nível mais alto em muitas semanas. Após a quebra do recorde histórico, houve uma queda notável nos fluxos das exchanges, com os volumes de Bitcoin se estabilizando em torno de $1,5 bilhão por dia.
Ethereum, por outro lado, não viu tanto interesse comparado ao ciclo de alta de 2021. Nem de longe. Naquela época, os fluxos diários de Ether nas exchanges eram quase tão grandes quanto os do Bitcoin, mas isso já não acontece mais.

À medida que o preço do Bitcoin caiu para um mínimo local de $53.500, cerca de 25% da oferta total da moeda apresentava prejuízo não realizado. Isso fez com que a métrica Percent Supply in Profit (Porcentagem da Oferta em Lucro) caísse para sua média de longo prazo de 75%, um nível tipicamente observado durante correções de mercado de alta.
A Glassnode descobriu que os detentores de curto prazo sofreram um duro golpe, com mais de 66% de sua oferta caindo para prejuízo não realizado em apenas um mês, uma das maiores quedas na rentabilidade dos STH já registradas. A base de custo média desses detentores é de aproximadamente $64.300.
Detentores de longo prazo (LTH), no entanto, praticamente não sentiram impacto em sua lucratividade. Investidores do ciclo de alta de 2021 continuam firmes. Eles não são facilmente influenciados por essas flutuações de mercado, pois já passaram por momentos piores.

A Glassnode também analisou os fluxos de entrada de BTC e ETH nas exchanges como indicadores de pressão de venda, comparando-os aos fluxos de entrada de stablecoins, que representam demanda. Valores próximos de zero indicam neutralidade, onde os fluxos de compra equilibram a pressão de venda.
Valores positivos significam um saldo líquido de compra, enquanto valores negativos indicam um saldo líquido de venda. Desde meados de 2023, o mercado tem operado em um regime de saldo líquido de venda, mas isso vem diminuindo nos últimos meses.
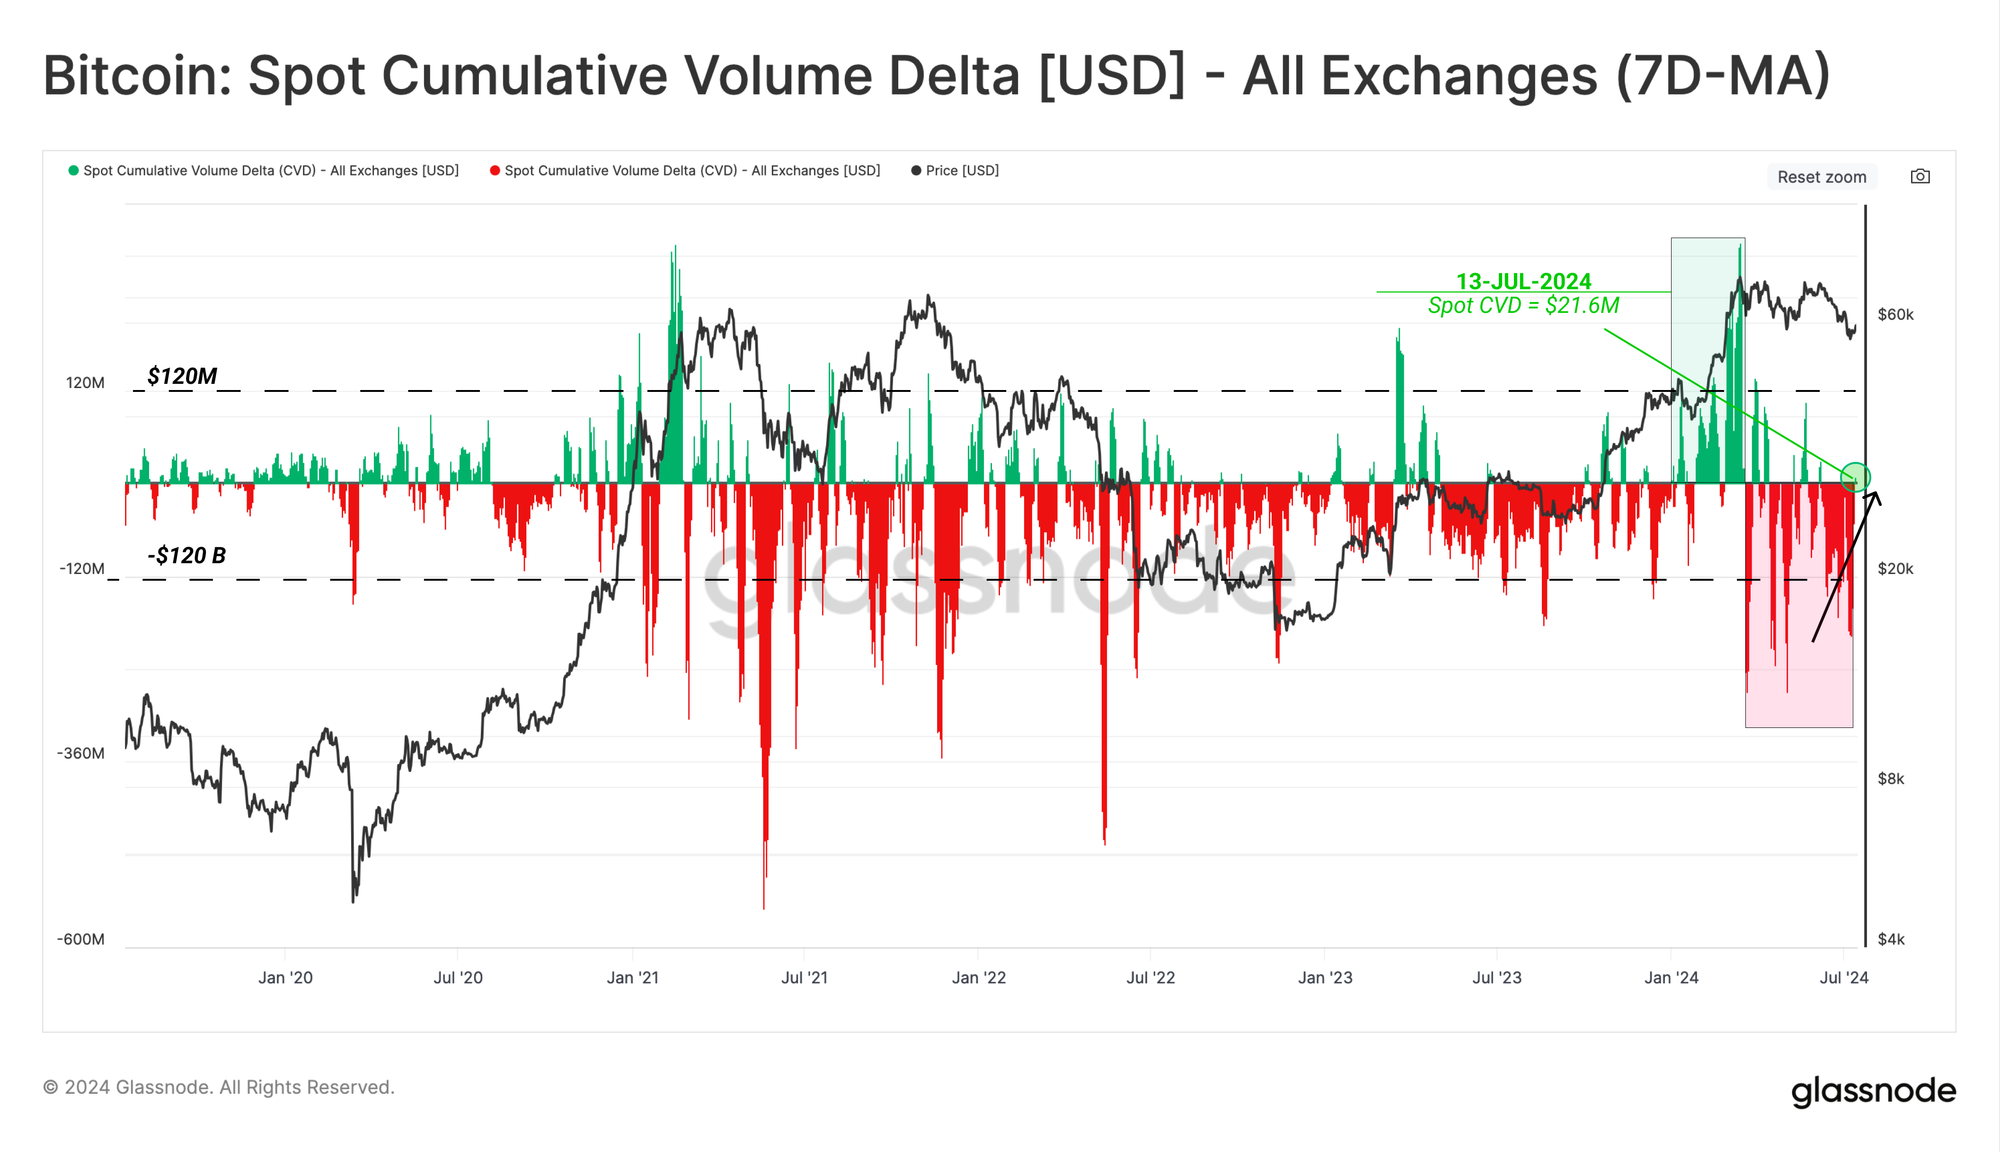
A métrica de delta cumulativo de volume spot (CVD) comprova isso. Desde o máximo histórico em março, a dominância da venda ficou clara. Porém, na semana passada, o CVD registrou seu primeiro saldo líquido de compra desde julho. Isso indica que a pressão de venda diminuiu.
Se você está lendo isso, já está à frente. Mantenha-se assim com nosso boletim informativo.
Aviso Legal. As informações fornecidas não constituem aconselhamento de investimento. Cryptopolitan.com não assume responsabilidade por quaisquer investimentos realizados com base nas informações fornecidas nesta página. Recomendamos fortemente a realização de pesquisa independente e/ou consulta com um profissional qualificado antes de tomar quaisquer decisões de investimento.

Jai Hamid
Jai Hamid cobre criptomoedas, mercados de ações, tecnologia, economia global e eventos geopolíticos que afetam os mercados há 6 anos. Ela trabalhou com publicações focadas em blockchain, incluindo AMB Crypto, Coin Edition e CryptoTale, em análises de mercado, grandes empresas, regulamentação e tendências macroeconômicas. Formada na London School of Journalism, ela compartilhou insights sobre o mercado de criptomoedas três vezes em uma das principais redes de TV da África.









