




-
⟦A1⟧Strive⟦/A1⟧는 추가로 6,182개의 비트코인을 구매하여 총 보유량을 43,000 BTC로 늘렸습니다.
-
⟦A1⟧Strive⟦/A1⟧는 이제 공개 상장된 기업 중 비트코인 보유량 기준으로 4위를 차지하고 있습니다.
-
마이클 세일러는 ⟦A1⟧Strategy⟦/A1⟧가 비트코인 담보 디지털 신용 상품 분야로 확장하기를 원합니다.
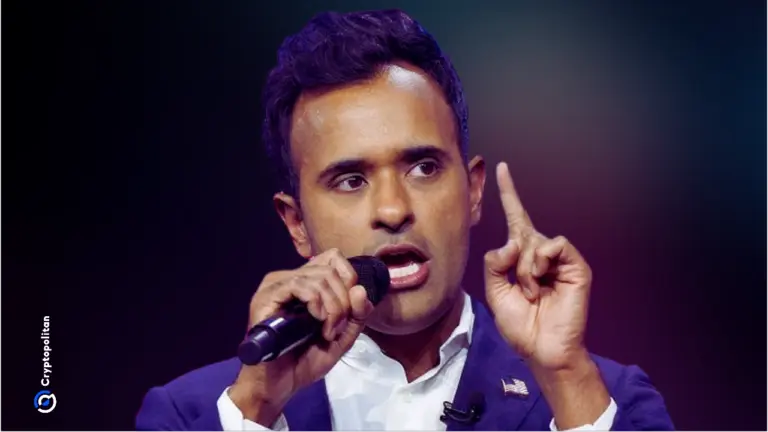
비크 라마스와미의 ⟦A1⟧Strive⟦/A1⟧는 암호화폐 시장의 나머지 동향에는 전혀 관심이 없는 것처럼 비트코인을 매수하고 있습니다. 이 회사는 재무제표에 또 다른 6,182 BTC를 추가하여 총 보유량을 43,000 비트코인으로 늘렸습니다.
올초 12,800개였던 기존 보유량과 비교할 때 이는 엄청난 증가폭입니다. 비트코인이 8만 달러 선을 유지하는 데 어려움을 겪는 시기에, 스트라이브(Strive)는 기업 비트코인 재무에 수백만 달러를 투입하고 있습니다.
시장 조정 국면에서도 스트라이브의 비트코인 매수가 계속되고 있다
스트라이브의 새로운 매수로 총 보유량이 전월 중순 보고된 36,818 BTC에서 43,000 BTC로 확대되었습니다. 또한 이전 포트폴리오 가치가 30억 달러를 넘었으며, 이로써 스트라이브는 최대 규모의 기업 비트코인 보유사 중 하나가 되었습니다.
스트라이브는 나스닥에서 ASST라는 티커로 거래됩니다. 이번 달 들어 스트라이브의 매수 행보는 더욱 가속화되었습니다.
보고에 따르면 스트라이브는 지난 10월 단 일주일 동안 4,000 BTC 이상의 비트코인을 매입했습니다. 이 과정에서 약 3억 3,500만 달러가 지출되었으며, 평균 매입가는 비트코인당 82,000달러에서 84,500달러 사이였습니다.
다만, 수치 측면에서 한 가지 문제가 있습니다.
일부 거래 금액이 스트라이브가 공개한 정보와 완전히 일치하지 않습니다. 매입 현황을 모니터링 중인 연구진들은 거래 데이터와 실제 보유량 간에 불일치가 있음을 지적했습니다.
따라서 보고서에 명시된 최신 비트코인 총액이 명확함에도 불구하고, Strive가 모든 인수 거래에 지출한 금액을 정확하게 산정하는 것은 매우 어려울 것입니다.
스트라이브의 성장은 2026년 1월 셀러 사이언티픽(Semler Scientific)과의 합병을 통해 시작되었습니다.
이번 거래로 스트라이브는 약 12,800 BTC를 보유한 기존 비트코인 지갑을 인수할 수 있게 되었으며, 이는 스트라이브가 제로베이스에서 시작하거나 공개 시장에서 모든 자산을 매입할 필요가 없음을 의미합니다.
한편, 회사의 포트폴리오는 3배 이상 증가했습니다.
스트라이브는 메타플래닛(Metaplanet)과 전략(Strategy) 등 관련 기업 중 가장 많은 비트코인을 보유한 상장사 4위일 것으로 추정됩니다.
경영진은 이미 계획을 밝힌 바 있습니다. 그들은 2026년까지 최대 비트코인 기업 소유주들과 경쟁하기를 원합니다.
하지만 금융적 함정이 있습니다.
ASST stocks에 대한 초기 투자 이유와 관계없이, ASST stocks에 베팅하는 주주들이 늘어날 것으로 보이는 가운데, ASST stocks에 대한 투자가 증가하고 있습니다.
우선주 자금 조달은 배당금 지급에 대한 지속적인 필요성을 초래합니다. 비트코인 가격 하락에도 불구하고 이러한 배당금 지급이 중단되지는 않습니다.
스트라이브의 예상 인수 비용이 8만 달러 후반에서 9만 달러 초반대에 위치함에 따라, 비트코인이 해당 수준 아래에 머무르면 회사 재무상태표에는 상당한 미실현 손실이 나타날 수 있습니다.
회사는 여전히 자금 조달 의무를 이행해야 합니다.
마이클 세일러는 전략(Strategy)이 단순한 비트코인 구매자를 넘어설 것을 원합니다.
한편, 전략의 이사회 의장 마이클 세이롤은 투자자들이 회사의 사업을 이해하는 방식을 바꾸려 하고 있습니다.
2021년 10월 스콥 네트워크 인터뷰에서 발표된 자료에서 세이롤은 전략이 MSTR 주식을 매수하기 위해 비트코인만 사용하고, 더 많은 비트코인을 사기 위해 자본을 조달한다는 관점을 비판했습니다.
실제 목표는 비트코인으로 담보된 자본을 활용하여 암호화폐를 보유하지 않고도 수익을 내고자 하는 투자자를 위한 디지털 신용 상품을 개발하는 것입니다.
그는 9월에 이러한 전략에 대해 언급하며, 위험을 완화하고 지급 지연을 줄이며 비트코인 기반 대출로부터 이익을 창출하도록 설계된 금융 구조를 소개했습니다.
하지만 한 가지 차이가 있습니다.
해당 전략은 이러한 거래로부터 전형적인 Bitcoin 수익률을 창출하지 않습니다. 전략에 선호되는 배당금 지급 방식은 유동성으로 담보화된 기업 지불 약속, 자금 조달 운영 및 회사 자산을 기반으로 합니다.
회사는 또한 우선주들의 시가 가치를 유지하는 데 집중해 왔습니다.
예를 들어 STRC는 주당 명시 금액이 $100입니다.
STRC의 거래 가격이 해당 금액보다 낮으면, 전략은 할인된 가격으로 주식을 매입할 수 있습니다. 이는 우선주가 감소하고 배당금 부채가 줄어들음을 의미합니다.
하지만 이것이 투자자에게 이 사업에 따른 위험이 전혀 없다는 것을 의미하지는 않습니다. 배당금에 대한 보장은 없으며, 투자자는 하락하는 시장 가격이나 회사의 신용등급 악화로 인해 손실을 입을 수 있습니다.
목요일 OG 비트코인이 사상 최고치 대비 약 36.2% 하락한 약 $79,780에 거래되는 등 비트코인 가치가 계속 하락하자 이러한 우려는 더욱 커지고 있습니다.
자산운용사들은 지난해 정점 이후 CME 비트코인 선물에서 순 롱 포지션 노출을 57% 줄였습니다.
동시에 스팟 비트코인 ETF들은 6월 시장 바닥 이후 87,000 BTC를 축적해 왔습니다.
이 글을 읽고 계신다면, 이미 앞서 나가고 있습니다. 뉴스레터로 그 위치를 유지하세요.

Jai Hamid
Jai Hamid 은 지난 6 년간 암호화폐, 주식 시장, 기술, 글로벌 경제 및 시장에 영향을 미치는 지정학적 사건들을 취재해 왔습니다. 그녀는 AMB Crypto, Coin Edition, CryptoTale 등 블록체인 전문 매체에서 시장 분석, 주요 기업, 규제 및 거시경제 동향에 관해 활동했습니다. 런던 저널리즘 스쿨을 졸업했으며 아프리카 최고 TV 네트워크 중 하나에서 세 차례 암호화폐 시장 인사이트를 공유했습니다.









