



5 points clés de la perspective de marché de Goldman Sachs 2023


Goldman Sachs
- La perspective du marché 2023 de Goldman Sachs reste partagée sur une récession aux États-Unis et au Royaume-Uni
- La Chine s'apprête à connaître un démarrage difficile des marchés qui pourrait durer six mois
- Les tensions géopolitiques joueront un rôle majeur dans la perspective du marché 2023
- Le Covid-19 reste un problème financier et sanitaire pour les économies mondiales
Alors que 2022 touche à sa fin, plusieurs grandes banques d'investissement ont publié leurs perspectives pour 2023. Selon les stratèges de Goldman Sachs Group Inc., les investisseurs en actions qui espèrent une meilleure année en 2023 seront déçus. Goldman Sachs affirme que la phase de marché baissier n'est pas terminée.
Goldman Sachs, l'une des plus grandes banques d'investissement et fournisseurs de services financiers au monde, génère des revenus grâce à ses quatre lignes d'affaires principales : banque d'investissement, marchés mondiaux, gestion d'actifs et gestion de patrimoine et services aux particuliers.
Goldman Sachs se prononce sur la récession et la reprise
Goldman Sachs prévoit une perspective de marché différente pour 2023. Tout au long de 2022, l'économie mondiale a considérablement ralenti en raison de facteurs tels qu'une baisse de l'effet de relance de la réouverture, un resserrement fiscal et monétaire, la poursuite des restrictions Covid en Chine et le marasme du secteur immobilier, ainsi que le choc sur l'offre d'énergie provoqué par la guerre en Russie-Ukraine.
Selon Goldman, le monde continuera de croître à un rythme inférieur à la tendance de 1,8 % en 2023. Cependant, ils voient également des poches de résilience significatives aux États-Unis et chez certains premiers acteurs émergents (EM), comme le Brésil, ainsi qu'une récession modeste en Europe et une réouverture difficile en Chine. Voici quelques autres analyses approfondies du marché.
Les États-Unis ont une chance de battre la récession
En raison d'un regain économique qui s'estompe, de la baisse du revenu disponible réel et d'un resserrement monétaire agressif, la croissance américaine est tombée à un taux inférieur à son potentiel, d'environ 1 %, au cours de l'année écoulée. En 2023, selon les projections de Goldman Sachs, la croissance devrait rester essentiellement constante. Leur projection actuelle pour 2023 est bien supérieure au consensus.
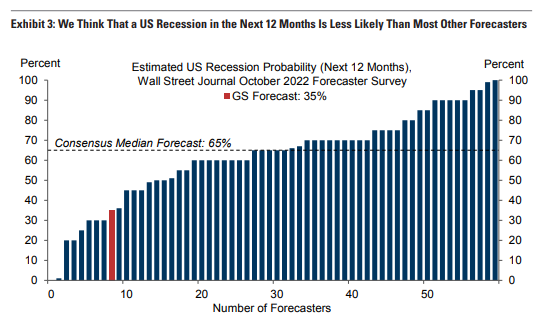
Goldman prédit une chance de 35 % que l'économie américaine fasse face à une récession au cours de l'année à venir. Leur seule raison immédiate est que les données d'activité entrantes sont loin d'être récessionnistes. En octobre, les emplois non agricoles ont augmenté de 261 000, selon les données anticipées du PIB du troisième trimestre. De plus, la semaine du 5 novembre a enregistré 225 000 premières demandes d'allocations de chômage.
Il y a de bonnes raisons pour la banque d'anticiper une croissance positive dans les trimestres à venir. Ils prévoient que la traction des conditions financières devrait probablement diminuer si les responsables de la Fed ne mettent pas en œuvre un resserrement des taux significativement plus important que ce que le marché anticipe.
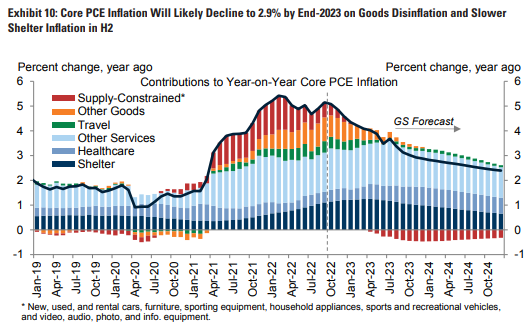
Ce cycle est unique car le surchauffage du marché du travail post-pandémie ne s'est pas manifesté par un emploi excessif, mais plutôt par des opportunités d'emploi sans précédent. La normalisation récente des chaînes d'approvisionnement et des marchés du logement locatif est une source de désinflation non observée lors des périodes précédentes de forte inflation, comme dans les années 1970, et elle commence tout juste à apparaître dans les données officielles.
Le troisième facteur est que les anticipations d'inflation à long terme continuent d'être bien ancrées, en particulier par rapport aux années 1970. Goldman Sachs prévoit que l'inflation sous-jacente PCE année contre année baissera de 5,1 % en septembre à 2,9 % en décembre 2023, soit une réduction par rapport aux 5,1 % de septembre.
Une récession modérée anticipée en Europe
Contrairement aux États-Unis, la zone euro et le Royaume-Uni sont probablement en récession. Cela est dû à une augmentation beaucoup plus importante et plus prolongée des prix de l'énergie des ménages, qui devrait pousser l'inflation globale à des sommets de 12 % dans la zone euro et de 11 % au Royaume-Uni, nettement plus élevés qu'aux États-Unis.
Par conséquent, la hausse de l'inflation aura un impact négatif sur le revenu réel, la consommation et la productivité industrielle. Goldman anticipe une poursuite des pertes de revenu réel de 1,1 % dans la zone euro jusqu'au T1 2023 et de 3 % au Royaume-Uni jusqu'au T2 2023 avant un rebond au deuxième semestre.
Le déclin des évaluations opportunes et prospectives des industries européennes intensives en gaz, telles que la chimie et les métaux, montre que la hausse des coûts de l'énergie réduira la production. Cependant, Goldman n'anticipe pas une récession européenne sévère, à moins qu'un hiver vraiment rigoureux n'exige une rationnement énergétique plus strict dans le secteur industriel pour maintenir les gens au chaud dans leurs foyers.
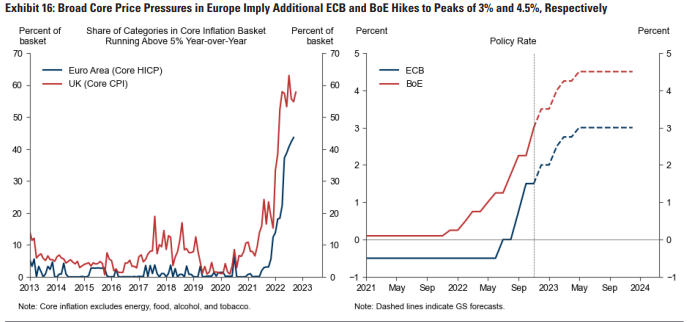
Compte tenu de cette dynamique robuste, Goldman Sachs anticipe que l'inflation sous-jacente dans la zone euro augmentera pour atteindre un pic de 5,3 % en glissement annuel en décembre avant de diminuer progressivement pour atteindre environ 3 % à la fin de 2023 en raison de la déflation des biens.
La Chine s'apprête à connaître une ouverture de marché mouvementée
La prévision de 2023 pour la Chine par Goldman Sachs est une histoire en deux temps, avec une croissance modeste au premier semestre, suivie d'un rebond plus marqué à mesure que l'économie se rouvre. Goldman prévoit une croissance atone au T4 et au T1 en raison de la poursuite anticipée de la politique Zéro Covid (ZCP) pendant l'hiver.
Bien que la direction ait rendu évident son intention de se retirer de la ZCP, Goldman n'anticipe pas que la réouverture réelle ne commence avant avril. Cela est principalement dû au fait que les préparatifs médicaux et de communication prendront du temps.
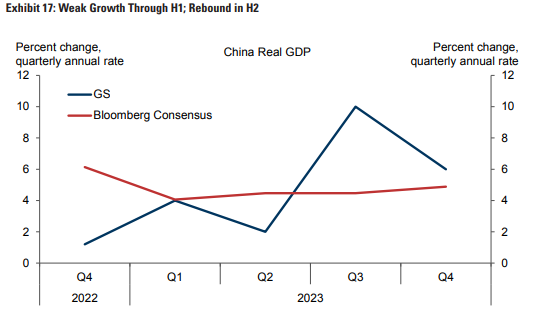
Sur la base de l'attente que la réouverture provoquera initialement une augmentation des infections à la COVID-19, ce qui maintiendra un niveau élevé de vigilance, l'entreprise anticipe une croissance du T2 de seulement 2 % sur une base annualisée. La faible croissance des économies d'Asie de l'Est, telles que la Corée du Sud, Taïwan et Hong Kong, au cours du premier trimestre suivant la sortie de la ZCP contribue également à leur prévision décevante pour le T2.
Une projection sur les poches de résilience des premiers acteurs émergents
Plusieurs économies d'Amérique latine et d'Europe centrale et orientale (ECE) ont commencé à augmenter les taux d'intérêt bien avant le reste du monde. Le taux directeur a augmenté en moyenne de plus de 800 points de base pour les neuf économies émergentes, avec les premières hausses de taux.
Bien qu'aucun premier acteur n'ait réalisé un atterrissage en douceur, le niveau d'activité a généralement dépassé les attentes. Sur la base de la croissance du PIB, des PMI et des statistiques du marché du travail, la majorité des premiers acteurs est probablement encore en expansion.
Encourageant, l'inflation sous-jacente séquentielle et la croissance des salaires ont commencé à se modérer dans la majorité des premiers acteurs, tout en restant assez élevées. Au Brésil, la modération de l'inflation sous-jacente est la plus notable. Ici, Goldman Sachs anticipe que les baisses de taux commenceront au T2 2023, et que la croissance reviendra à son taux potentiel de 2 % au deuxième semestre de l'année.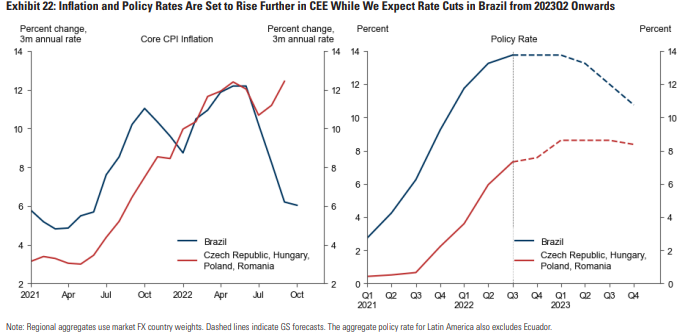
En revanche, les économies d'Europe centrale et orientale sont dans une condition plus précaire. Cela indique la vulnérabilité de l'ECE à la hausse des prix du gaz européen ainsi que la persistance d'une inflation élevée, généralisée et, dans les cas de la Hongrie et de la Pologne, encore croissante. Par conséquent, Goldman anticipe que les banques centrales tchèque et polonaise reprendront leurs efforts de hausse des taux dans un proche avenir.
Et le reste du monde ?
La question économique la plus importante pour 2023 est de savoir si les banques centrales peuvent réduire l'inflation à des niveaux plus tolérables sans provoquer une récession ou du moins sans provoquer une récession sévère. Goldman Sachs maintient un certain optimisme, mais sa perspective comporte des risques importants.
Une préoccupation est que des pressions inflationnistes persistantes obligeront les banques centrales à continuer de resserrer agressivement la politique monétaire. L'autre risque majeur est que l'inflation sous-jacente diminue, mais que les banques centrales sont trop fixées sur des indices retardés de l'inflation, tels que l'inflation du logement dans l'IPC, pour reconnaître l'amélioration en temps réel.
Goldman reste préoccupé par les chocs politiques et géopolitiques, qui pourraient impacter l'économie mondiale par une incertitude accrue, des conditions financières plus tendues et des conséquences négatives sur l'offre de matières premières. À la lumière de cela, la prévision prudemment optimiste de Goldman Sachs pour l'économie mondiale reste chargée de risques substantiels.
Ne vous contentez pas de lire les actualités crypto. Comprenez-les. Abonnez-vous à notre newsletter. C'est gratuit.
Avertissement : Les informations fournies ne constituent pas des conseils en matière d'investissement. Cryptopolitan.com ne décline aucune responsabilité quant aux investissements réalisés sur la base des informations fournies sur cette page. Nous recommandons vivement de mener vos propres recherches et/ou de consulter un professionnel qualifié avant de prendre toute décision d’investissement.

Florence Muchai
Florence couvre depuis 6 ans l'actualité crypto, du jeu vidéo, de la technologie et de l'IA. Ses études en informatique à l'Université de sciences et technologies de Meru et sa formation en gestion des catastrophes et en diplomatie internationale à l'MMUST lui ont amplement permis de développer des compétences linguistiques, d'observation et techniques. Florence a travaillé au sein du groupe VAP et en tant qu'éditrice pour plusieurs médias spécialisés dans la crypto.









