



El FMI señala el riesgo de fragmentación a medida que los activos se desplazan a libros contables digitales compartidos
 Collins J. Okoth
2 min de lectura
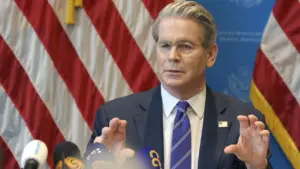
- El consejero financiero del FMI, Tobias Adrian, advirtió el 2 de julio que la tokenización representa un cambio estructural en la arquitectura financiera, no solo un canal de pago más rápido, y que malas decisiones de política podrían fragmentar el sistema financiero global.
- El informe identifica tres modelos emergentes de activos de liquidación: depósitos bancarios tokenizados, stablecoins y reservas del banco central tokenizadas, cada uno con riesgos distintos que los marcos regulatorios actuales no están preparados para abordar.
- En particular, el FMI señaló la amenaza de una rápida sustitución monetaria y la erosión de la soberanía monetaria si las stablecoins emitidas por el sector privado se expanden sin salvaguardias nacionales adecuadas.
El FMI ha advertido contra la prisa hacia la tokenización sin sistemas adecuados. El regulador financiero afirma que mover activos a libros contables digitales compartidos automatizará todo el proceso de negociación, dejando a todo el mercado a merced de sistemas automatizados sin regulaciones claras.
En un reciente blog post, Tobias Adrian, consejero financiero del FMI y director del Departamento de Mercados Monetarios y de Capital, dijo que cuando los activos y pasivos financieros se trasladan a libros contables digitales compartidos, los procesos que hoy ocurren de forma secuencial serán ejecutados por software en lugar de procedimientos institucionales.
Argumentó que la tokenización es un cambio estructural en la forma en que opera las finanzas y que conlleva sus propios riesgos.
El FMI dice que la tokenización conlleva grandes riesgos
En una publicación en X, el FMI destacó que con la tokenización, el riesgo podría migrar de los balances de bancos y fondos de inversión a empresas que operan sistemas tokenizados.
El organismo del FMI insistió en que las políticas deben adaptarse antes de incluso considerar la migración.
Múltiples formas de dinero digital pueden coexistir en las finanzas tokenizadas: depósitos bancarios, stablecoins y dinero de banco central. Las decisiones de diseño darán forma a la estabilidad y la confianza. Lea nuestro nuevo blog sobre tokenización: https://t.co/niSfVsSwgf pic.twitter.com/EHprvZVDgJ
— FMI (@IMFNews) 1 de julio de 3, 2026
Sin embargo, Adrian también estaba preocupado por qué activo anclaría el liquidación final en un sistema totalmente tokenizado. Adrian procedió a discutir en detalle por qué cree que las tres opciones disponibles son limitadas.
Adrian analizó los depósitos bancarios tokenizados y dijo que representan pasivos bancarios existentes y preservan el marco regulatorio actual. Sin embargo, los descartó porque también requieren una gestión de liquidez en tiempo real las 24 horas del día. Anteriormente, Cryptopolitan informó informó que los activos del mundo real tokenizados alcanzaron los 65.000 millones de dólares.
Adrian señaló que las stablecoins ofrecen programabilidad y un alcance más amplio, pero las descartó porque aún dependen de la calidad de sus reservas y la resiliencia de sus emisores para mantener su valor vinculado.
Adrian también analizó una tercera opción: las reservas bancarias centrales tokenizadas. Dijo que las reservas bancarias centrales tokenizadas eliminan el riesgo de crédito de la capa de liquidación. Sin embargo, requieren que los bancos centrales operen o supervisen infraestructura programable más allá de lo que exigen los sistemas de pago tradicionales. Según el director del Departamento de Mercados Monetarios y de Capital, ninguna ofrece una solución limpia.
El FMI argumenta en contra de la liquidación 24/7 que promete la tokenización
Adrian también señaló que una estructura de liquidación 24/7 plantea un problema que los reguladores aún no han resuelto. Destacó que los mercados siempre han construido sus prácticas en torno a ciclos de días laborables, ventanas nocturnas, conciliaciones al final del día y compensación al día siguiente.
Sin estas regulaciones heredadas, la liquidez podría necesitar ser controlada directamente en la infraestructura tokenizada, sin una aclaración adecuada sobre quién tiene el control y dónde reside el riesgo moral.
Adrian aclaró que la tokenización elimina la fricción, pero a cambio, también elimina importantes amortiguadores actualmente integrados en el sistema.
El FMI también dijo que el mercado debe saber si un registro tokenizado es una prueba definitiva de propiedad y está reconocida legalmente. Las regulaciones también deben indicar claramente en qué jurisdicción se aplica la ley en caso de disputa.
El FMI advirtió que la tokenización seguirá siendo defectuosa en lugar de convertirse en la columna vertebral de las finanzas globales, sin aclarar las reglas legales que la rigen.
El organismo financiero también argumentó que en los países en desarrollo, los flujos transfronterizos tokenizados aumentan el riesgo de movimientos de capital volátiles, lo que potencialmente desestabiliza las monedas locales.
Los reguladores de EE. UU. ya están avanzando para aplicar las normas existentes de valores a los activos tokenizados. Los reguladores están debatiendo las vías, y las principales instituciones financieras están desarrollando infraestructura de tokenización.
Las mentes más inteligentes del mundo cripto ya leen nuestro boletín. ¿Quieres unirte? Únete a ellos.
Descargo de responsabilidad. La información proporcionada no constituye asesoramiento financiero. Cryptopolitan.com no asume ninguna responsabilidad por las inversiones realizadas basándose en la información proporcionada en esta página. Recomendamos encarecidamente realizar una investigación independiente y/o consultar con un profesional calificado antes de tomar cualquier decisión de inversión.
Collins J. Okoth
Collins Okoth es periodista y analista de mercados con 8 años de experiencia cubriendo criptomonedas y tecnología. Es Analista Financiero Certificado y tiene un grado en Matemáticas Actuariales. Collins ha trabajado previamente con Geek Computer y CoinRabbit como escritor y editor.









