








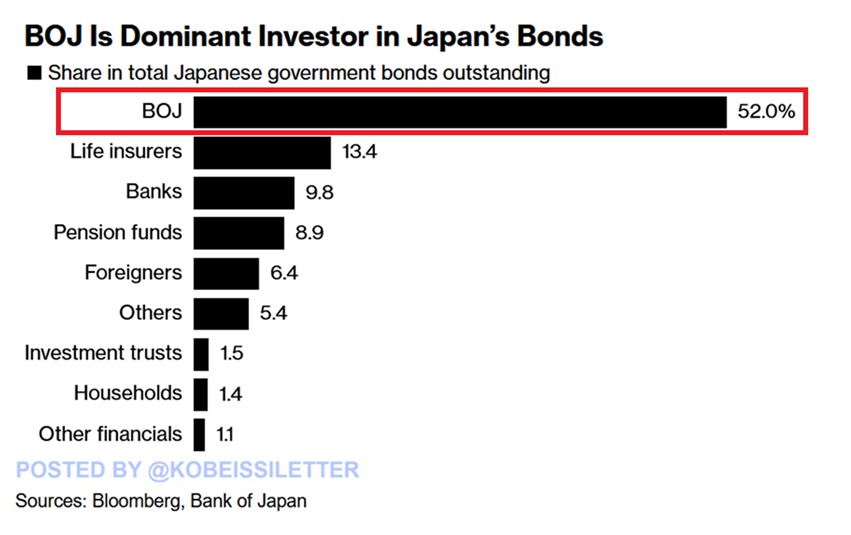
- تمتلك بنك اليابان الآن 52.0% من جميع سندات الخزانة اليابانية، بإجمالي قدره 4.1 تريليون دولار.
- منحنى العائد في اليابان يتصاعد بسرعة أكبر مقارنة بالولايات المتحدة أو المملكة المتحدة أو ألمانيا، مما يخلق ضغوطاً كبيرة على السوق.
- المستثمرون مثل فانغارد يشترون السندات طويلة الأجل، لكن الطلب من شركات التأمين على الحياة والأجانب لا يزال ضعيفاً.
أعلن بنك اليابان رسمياً سيطرته على 52.0% من جميع سندات الخزانة اليابانية، وفقاً لبيانات من بلومبرغ. هذا يعني أن أكثر من نصف سوق الدين بأكمله في البلاد أصبح الآن مملوكاً للبنك المركزي.
تملك شركات التأمين فقط 13.4%، وتملك البنوك 9.8%، وتحمل صناديق المعاشات التقاعدية فقط 8.9%. بالأرقام الخام، يبلغ إجمالي الدين الحكومي لليابان 7.8 تريليون دولار، مع احتفاظ بنك اليابان وحده بـ 4.1 تريليون دولار من ذلك. الحكومات الوحيدة ذات أعباء الديون الأكبر هي الولايات المتحدة والصين.
لم يحدث هذا المستوى من الملكية بين ليلة وضحاها. اعتمدت اليابان على بنكها المركزي لدعم السوق لسنوات. لكن الآن، هي تصطدم بجدار.
الحكومة محصورة بتكاليف متزايدة، وطلب متناقص، واقتصاد هش جداً لتحمل وزن هذا الدين الكبير. كل سندات جديدة تصدرها تعمق الحفرة.
ارتفاع العوائد طويلة الأجل مع انهيار سيولة السوق
منذ أبريل، نما الفارق بين عوائد السندات اليابانية لمدة 10 سنوات و30 عاماً بنحو 50 نقطة أساس، وهي حركة حادة أكبر مما شوهد في الولايات المتحدة أو المملكة المتحدة أو ألمانيا. يرتبط القفز بعدم اليقين العالمي المتزايد، خاصة مع عودة دونالد ترامب إلى البيت الأبيض.
دفعت أيضاً برنامج الإنفاق الجديد في ألمانيا عوائد الطرف الطويل العالمية إلى الارتفاع. لكن منحنى اليابان يتحرك بشكل أسرع وأكثر عنفاً من البقية.
بعض المستثمرين لا ينتظرون لمعرفة أين يذهب هذا. تاكاشي فوجيوارا، مدير الصندوق الرئيسي في Resona Asset Management Co. قالت، «تدهورت معنويات الوسطاء بسبب ارتفاع التقلبات وتسببت في جفاف السيولة. وصلت العوائد فائقة الطول إلى ذروتها ومن المرجح أن تستقر». هذا رأي واحد، لكن ليس الجميع يوافقون.
آخرون لا يزالون يشترون. كل من Vanguard وRBC BlueBay Asset Management كانا يشتريان سندات الخزانة اليابانية لمدة 30 عاماً. قال أليس كوتني، رئيس أسعار الفائدة الدولية في Vanguard: «نعتقد أن المنحنى سيبطئ. ستباع النضج من سنتين إلى 10 سنوات، وقد وجد الطرف الطويل مستوى تصفية جديد له بين 2.5% و3%». يرى أن الهدوء التجاري الأخير هو سبب بنك اليابان تمكن أخيرًا من تشديد الوضع.
لكن الطلب هش. أشار شينيتشيرو كادوتا، رئيس استراتيجية العملات الأجنبية والأسعار في باركليز سكيوريتيز اليابان المحدودة، قائلاً: «طلب شركات التأمين هو المفتاح للاستقرار النهائي للسندات ذات العائد لمدة 30 عامًا، ولم نسمع حقًا عن أي نية للشراء.»
إذا بقيت شركات التأمين على الهامش، فقد لا يبقى أحد لالتقاط السكين الساقط.
يدخل المستثمرون الأجانب لكنهم لا يملأون الفجوة
الطلب الأجنبي في نمو، لكنه لا يزال غير كافٍ. أفاد أن المستثمرين الأجانب أضافوا كمية قياسية من السندات اليابانية في الربع الأول، لكنهم لا يزالون يشكلون جزءًا صغيرًا من السوق. قال تومواكي شيشيدو، استراتيجي أسعار الين الأول في نومورا سكيوريتيز:
«من غير المرجح أن يصبح المستثمرون الأجانب وصناديق المعاشات التقاعدية مشترين مستقرين للسندات الحكومية اليابانية فائقة الطول الأجل كبديل لشركات التأمين، وسيكون من الصعب تعويض النقص في الطلب تمامًا.»
الحكومة لا تسهل الأمور. يتم توجيه صافي العرض (مبيعات السندات الجديدة مطروحًا منها الاستردادات) إلى الطرف الطويل. هناك المزيد من عرض الديون لمدة 30 عامًا مما يريده أحد. النتيجة هي عوائد أعلى وأسعار أضعف، وضغوط متزايدة على بنك اليابان إما لشراء المزيد أو الانسحاب.
حذر أوموري من ميزوهو، قائلاً: «بالنسبة لبنك اليابان، السؤال هو إلى أي مدى وكم يمكنهم السماح لهذه المعدلات طويلة الأجل بالتحرك قبل أن تضع ضغطًا كبيرًا على باقي الاقتصاد.» يتأرجح البنك المركزي على حبل مشدود، محاولاً موازنة التضخم المتزايد، والاحتياجات المالية، وضغوط أسعار الفائدة العالمية، كل ذلك دون السماح للنظام المالي بالانهيار.
في الوقت نفسه، تواجه الحكومة تكاليف خدمة ديون جنونية. مع استعداد رئيس الوزراء شيجيرو إيشيبا لانتخابات مجلس الأعيان المتوقعة في يوليو، عليه الإنفاق على المدى القصير لكسب الأصوات. في الوقت نفسه، يزداد الإنفاق الدفاعي، مما يضيف ضغطًا طويل الأجل على ميزانية هي بالفعل تحت الضغط الشديد.
إذا كنت تقرأ هذا، فأنت متقدّم بالفعل. ابق هناك مع نشرتنا الإخبارية.
إخلاء مسؤولية. المعلومات المقدمة ليست نصيحة تداول. Cryptopolitan.com لا تتحمل أي مسؤولية عن أي استثمارات تتم بناءً على المعلومات المقدمة في هذه الصفحة. نوصي بشدة بإجراء بحث مستقل و/أو الاستعانة بمستشار مؤهل قبل اتخاذ أي قرارات استثمارية.

جاي حميد
جاي حميد تغطي منذ 6 سنوات عملات الكريبتو، والأسواق المالية، والتكنولوجيا، والاقتصاد العالمي، والأحداث الجيوسياسية التي تؤثر في الأسواق. عملت مع منشورات تركز على البلوكشين بما فيها AMB Crypto وCoin Edition وCryptoTale في تحليلات السوق والشركات الكبرى والتنظيم والاتجاهات الكلية الاقتصادية. درست في مدرسة لندن للصحافة، وقدمت رؤى حول أسواق الكريبتو ثلاث مرات على أحد أفضل شبكات التلفزيون في أفريقيا.









