



Arthur Hayes dice que Bitcoin alcanzará los $250k en el Q4 porque Bessent obligará a Powell de la Fed a empezar a imprimir


- Arthur Hayes afirma que Bitcoin puede alcanzar los 250.000 dólares para el cuarto trimestre si la Fed reanuda la impresión de dinero bajo presión de Scott Bessent.
- Las políticas comerciales de Trump están eliminando la demanda extranjera de bonos del Tesoro de EE. UU., lo que obliga a la Fed a intervenir.
- Jerome Powell insinuó el fin de QT y el reinicio de QE, lo que Hayes califica como una luz verde para Bitcoin.
Arthur Hayes dijo el miércoles que Bitcoin podría alcanzar los $250.000 para finales de 2025 porque el secretario del Tesoro amante de las criptomonedas de Trump, Scott Bessent, obligará al presidente de la Fed, Jerome Powell, a empezar a imprimir de nuevo para mantener a flote al gobierno de EE. UU.
En un nuevo ensayo titulado El BBC, publicado en su blog y revisado por Cryptopolitan, Arthur explicó en detalle por qué cree que Powell cederá ante la presión fiscal, dejará de apretar y reanudará la flexibilización cuantitativa. Advertía que las matemáticas simplemente ya no funcionan a menos que Powell obedezca.

Arthur abrió el ensayo diciendo que ha estado observando de cerca la segunda presidencia de Trump, junto con los escritos de otros analistas macro. Dijo que todos se centran en lo que Trump realmente quiere. Algunos analistas piensan que Trump entrará en modo caos total y arruinará todo hasta que su aprobación baje a los bajos 30s.
Otros creen que Trump es serio sobre resetear la estructura financiera y militar de EE. UU., incluso si eso causa dolor a corto plazo. A Arthur no le importaba cuál de las conjeturas estaba más cerca. “Nuestro portafolio no le importa si Estados Unidos es fuerte o débil”, escribió. “Le importa si hay más o menos dinero fiduciario en el sistema.”
Arthur dice que las políticas de Trump aplastarán la demanda extranjera de bonos del Tesoro
Arthur dijo tanto republicanos como demócratas ahora apoyan reescribir las reglas comerciales globales, aunque discutan qué tan rápido hacerlo. Trump ha impulsado esa agenda desde 2016. Joe Biden continuó en la misma dirección durante su primer mandato, restringiendo el acceso de China a los mercados de EE. UU.
Kamala Harris también hizo campaña con retórica dura contra China. Arthur señaló que los partidarios de Trump, a quienes Clinton llamó una vez “deplorables”, son personas de la clase trabajadora sin títulos ni acciones. Dijo que perdieron cuando China se unió a la OMC en 2001 y desaparecieron las fábricas de EE. UU.
Arthur desglosó la mecánica macro. A finales de los 90 y principios de los 2000, China obtuvo acceso barato a los mercados estadounidenses y se convirtió en un monstruo exportador. Mantuvo el yuan bajo y utilizó sus ganancias en dólares para comprar bonos y acciones estadounidenses. Eso ayudó a América a correr déficits gigantes y aún así mantener vivo el mercado del Tesoro.

Pero el reset comercial de Trump significa que países como China no seguirán comprando activos de EE. UU., porque Trump los está excluyendo. Arthur dijo que ese es un gran problema porque EE. UU. necesita a alguien que financie una montaña de deuda.
Bessent planea reducir el déficit del 7% al 3% del PIB para 2028. Pero eso aún deja a EE. UU. pidiendo prestado cada año. Arthur dijo: “Los pagos de intereses seguirán aumentando exponencialmente”. Explicó que si el PIB crece un 3% real y la inflación es del 2%, eso es un crecimiento nominal del 5%.
Pero si el gobierno pide prestado el 3% del PIB cada año y la deuda crece más rápido que la economía, la relación deuda/PIB explotará, a menos que alguien compre la deuda a rendimientos bajos.
Arthur advirtió que los inversores deberían exigir al menos un 5% de rendimiento si el crecimiento es del 5%, pero los rendimientos actuales son mucho más bajos. Dijo que la tasa de interés promedio ponderada sobre la deuda de $36 billones es solo del 3,282%. Esa brecha, argumentó, es insostenible.

“Las matemáticas no cuadran a menos que Bessent pueda encontrar un comprador de bonos del Tesoro a un precio antieconómicamente alto o un rendimiento bajo”, escribió Arthur. Los inversores privados no lo harán. China tampoco. Los únicos que quedan son la Fed y los bancos de EE. UU.
Powell señala sumisión mientras la Fed se prepara para la expansión del balance
Arthur dijo que los bancos aún están bloqueados por reglas posteriores a 2008 como el ratio de apalancamiento suplementario, lo que les obliga a mantener más capital cuando compran bonos del Tesoro. No pueden ir todos a la vez a menos que Powell los exima.
Dijo que la Fed aún se aferra a su fantasía de alcanzar un objetivo de inflación del 2%, drenando dinero del sistema a través de QT. Pero eso no durará. Arthur argumentó que Powell no tiene más opción que obedecer la dominancia fiscal.
Llamó a la posición actual de Powell la “silla del cuck”, diciendo que la Fed ya ha empezado a ceder. Powell bajó las tasas un 0,5% en septiembre de 2024 para ayudar a Kamala Harris durante la campaña.
Ahora, bajo Trump, Powell finge resistirse. Arthur dijo que la farsa no aguantará. “El BBC reina supremo”, escribió, refiriéndose a Bessent, los bancos y el capital. “La dominancia fiscal está en juego.”
Para probarlo, Arthur señaló las propias palabras de Powell. En la conferencia de prensa del FOMC del 19 de marzo, Powell dijo: “Detendremos el desrollo neto en algún punto… no hemos tomado ninguna decisión al respecto”. Añadió que la Fed preferiría dejar que los valores respaldados por hipotecas se deslicen, pero podría mantener constante el balance general. Arthur llamó a eso “QE de Tesoro”.
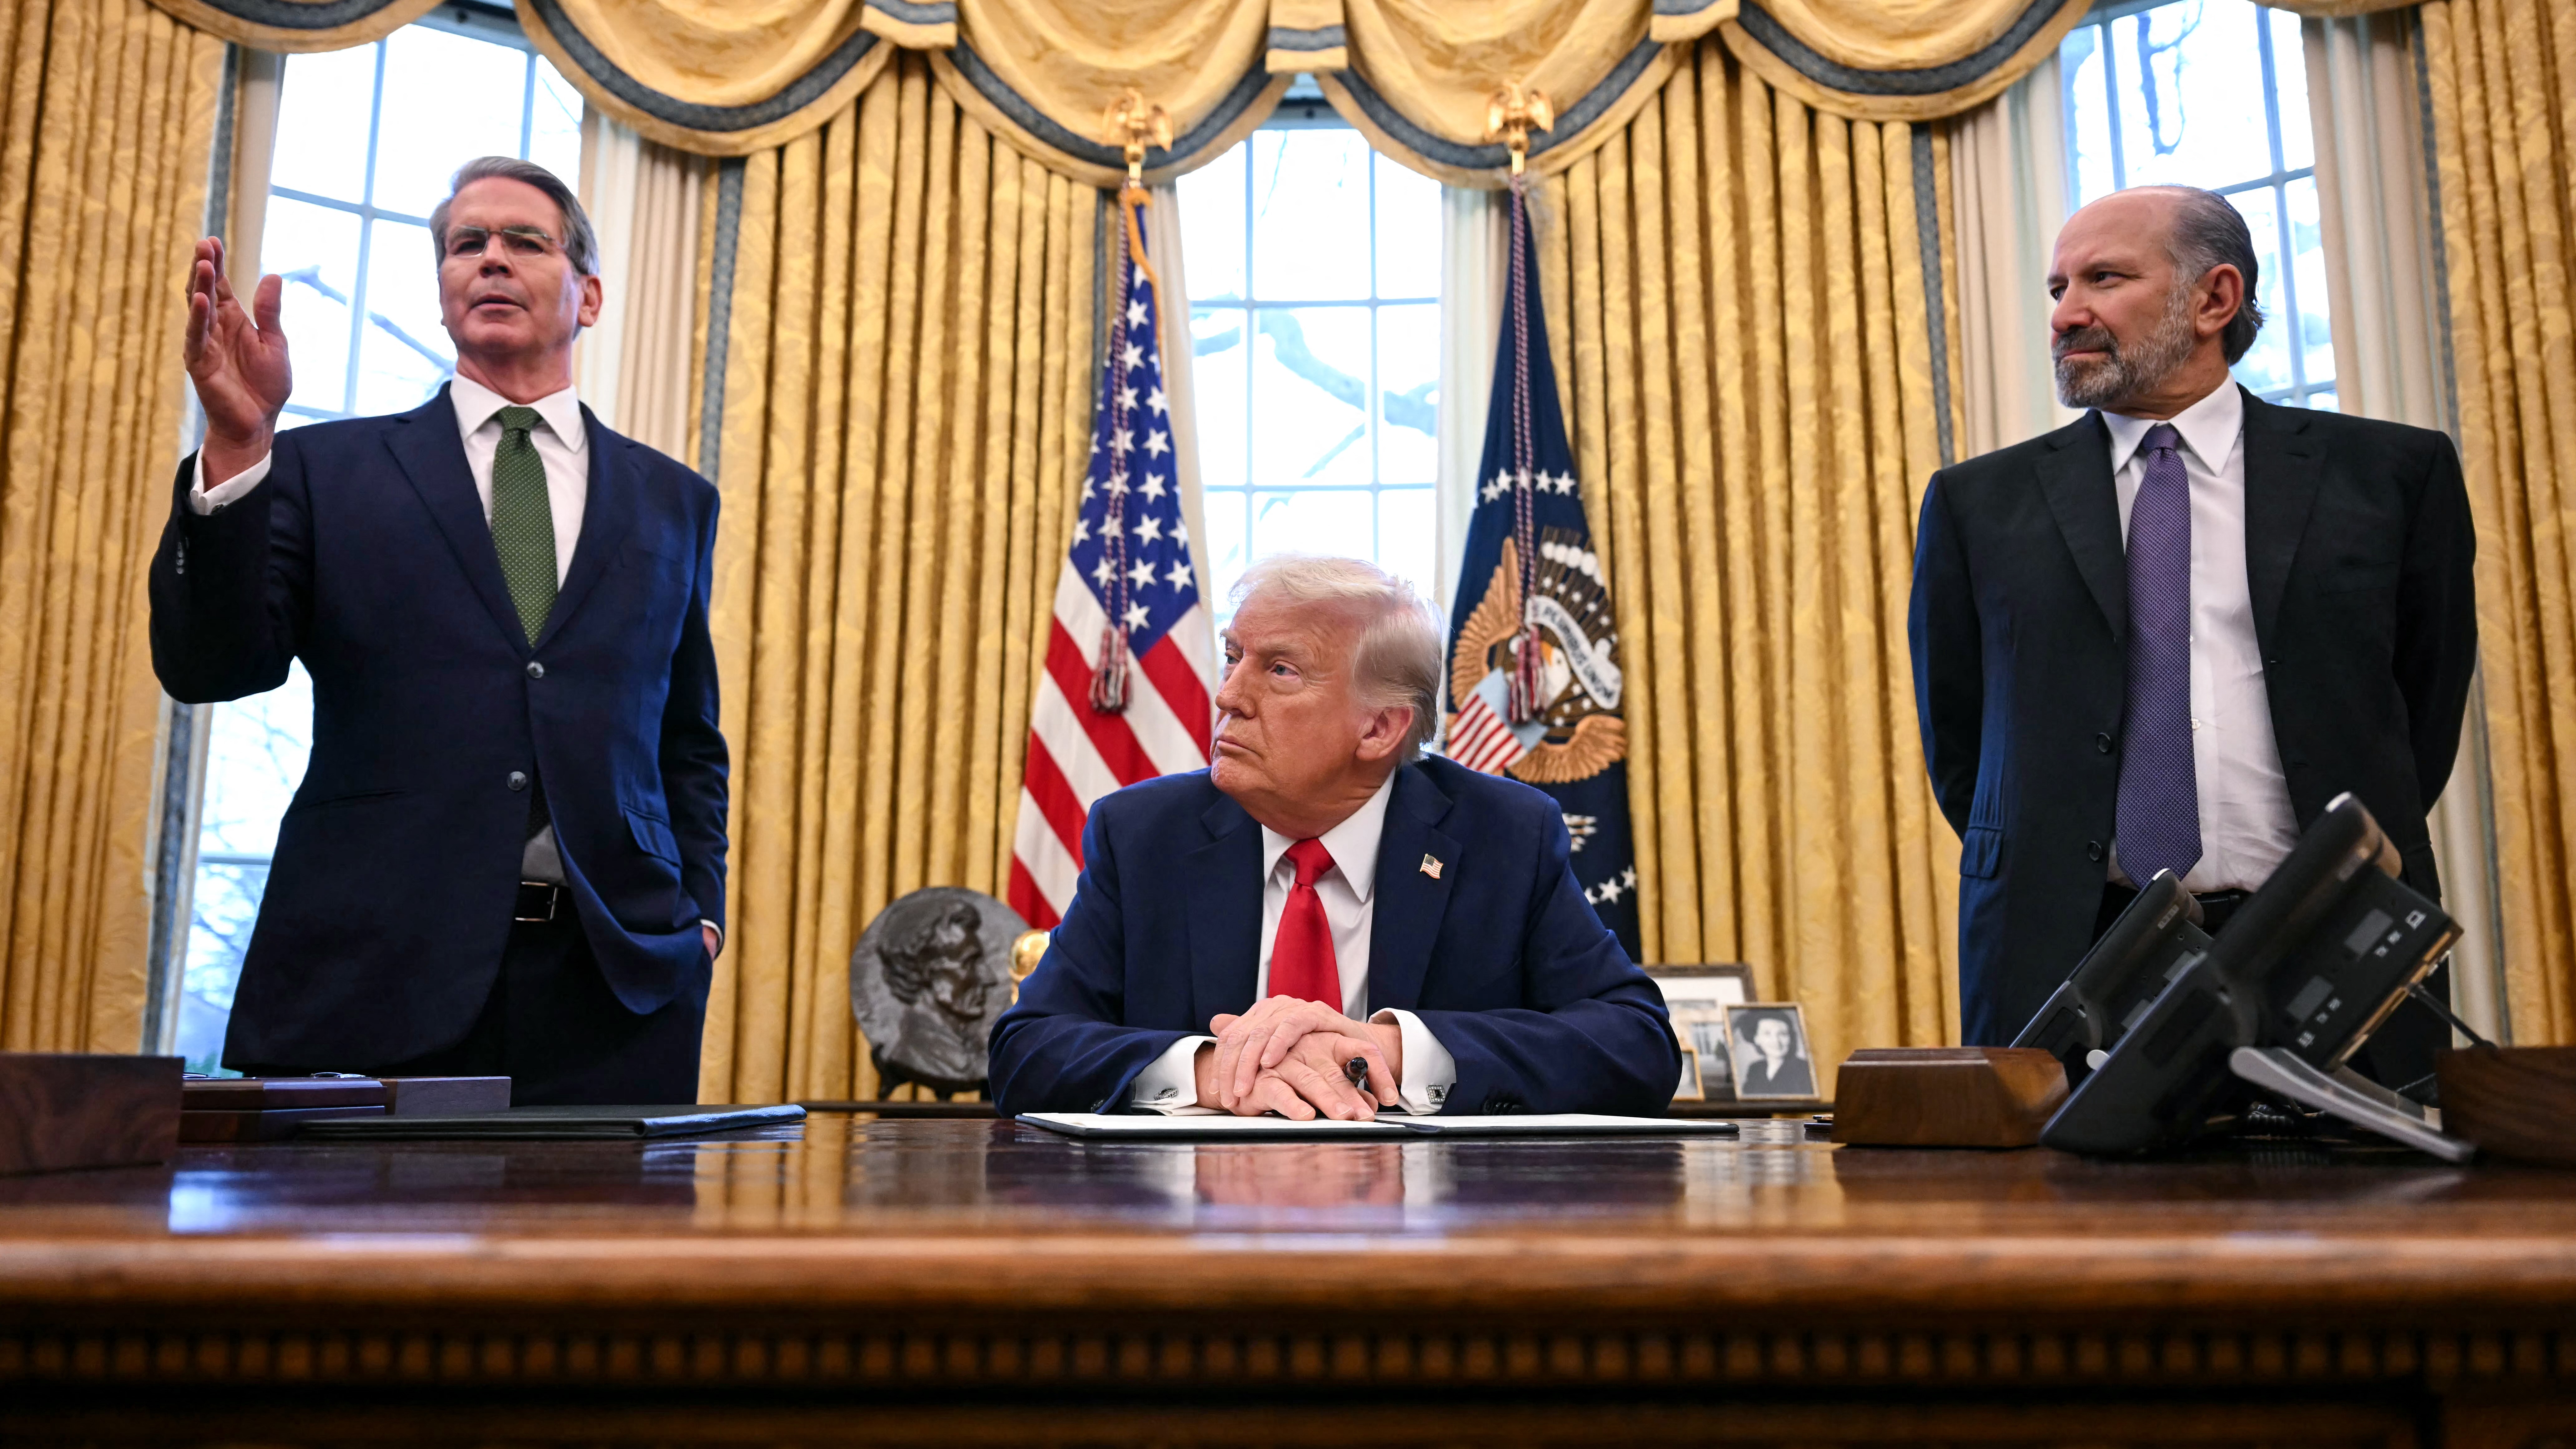
Arthur también señaló los comentarios de Bessent en el Podcast All-In, donde Bessent dijo que eliminar el SLR liberaría a los bancos para comprar más bonos del Tesoro. “Podríamos realmente bajar los rendimientos de los bonos del Tesoro entre 30 y 70 puntos base”, dijo Bessent. “Cada punto base es mil millones de dólares al año.”
Arthur también explicó el cambio próximo en los números. Antes del 1 de abril, la Fed estaba eliminando $25 mil millones al mes en bonos del Tesoro. Ahora ha bajado a $5 mil millones. Eso es un cambio de $240 mil millones en liquidez de dólares anual. Si la Fed deja que los bonos hipotecarios se deslicen y compra bonos del Tesoro en su lugar, eso añade otros $420 mil millones al año. Arthur cree que este giro ocurrirá para el Q3. “Una vez que comienza el QE, no se detiene durante mucho tiempo”, dijo.
Dijo que el próximo Anuncio Trimestral de Financiamiento en mayo probablemente mostrará que el Tesoro no está reponiendo su cuenta de efectivo. La Cuenta General del Tesoro ya cayó de $750 mil millones a $360 mil millones este año. Si se mantiene plana, no hay drenaje de liquidez. Arthur dijo que esto significa que aún más efectivo permanece en el mercado.
Bitcoin tiene pinta de repetir el rally de oro de 2008-2010
Para respaldar su predicción, Arthur miró hacia atrás a 2008. Dijo que cuando la Fed comenzó QE1, el oro empezó a subir incluso mientras las acciones seguían cayendo. Bitcoin no existía entonces, pero dijo que el patrón aún aplica. Los activos que no dependen del respaldo gubernamental reaccionan primero a la impresión de dinero. Arthur dijo que el oro subió un 30% para 2010 mientras las acciones seguían planas. Bitcoin, argumentó, actuará de la misma manera ahora.

Arthur escribió que Bitcoin se negocia completamente sobre expectativas sobre la oferta fiduciaria. “La tecnología funciona”, dijo. “No hay cambios mayores, buenos o malos”. Dijo que si la Fed reanuda el QE, Bitcoin ya tocó fondo el mes pasado en $76.500 y ahora se dirige a seis cifras. “Si tuviera que apostar a si creía que Bitcoin alcanzaría primero $76.500 o $110.000, apostaría por lo segundo.”
Arthur cerró diciendo que aún espera que Bitcoin alcance los $250.000 para finales de año. Cree que Powell no arriesgará dejar al gobierno sin fondos, sin importar cuánto odie a Trump.
Las mentes más inteligentes del mundo cripto ya leen nuestro boletín. ¿Quieres unirte? Únete a ellos.
Aviso de responsabilidad. La información proporcionada no es un consejo de trading. Cryptopolitan.com no asumimos responsabilidad alguna por las inversiones realizadas basándose en la información proporcionada en esta página. Recomendamos encarecidamente la investigación independiente y/o la consulta con un profesional calificado antes de tomar cualquier decisión de inversión.

Jai Hamid
Jai Hamid ha estado cubriendo criptomonedas, mercados bursátiles, tecnología, la economía global y los eventos geopolíticos que afectan a los mercados durante los últimos 6 años. Ha trabajado con publicaciones centradas en blockchain, incluidas AMB Crypto, Coin Edition y CryptoTale, en análisis de mercado, grandes empresas, regulación y tendencias macroeconómicas. Se graduó en la London School of Journalism y ha compartido tres veces sus conocimientos sobre el mercado de criptomonedas en una de las principales cadenas de televisión de África.









