








- تظل توقعات غولدمان ساكس للسوق لعام 2023 مقسمة بشأن احتمال حدوث ركود في أسواق الولايات المتحدة والمملكة المتحدة
- من المتوقع أن يشهد السوق الصيني افتتاحاً متقلباً قد يستمر لمدة نصف عام
- ستلعب التوترات الجيوسياسية دوراً رئيسياً في توقعات السوق لعام 2023
- لا يزال فيروس كورونا المستجد (كوفيد-19) يمثل تحدياً مالياً وصحياً للاقتصادات العالمية
مع اقتراب عام 2022 من نهايته، أصدرت عدد من البنوك الاستثمارية الكبرى آفاقها لعام 2023. وفقاً لاستراتيجيي مجموعة غولدمان ساكس، سيخيب ظن مستثمري الأسهم الذين يأملون في عام أفضل في عام 2023. تقول غولدمان ساكس إن مرحلة السوق الهابط لم تنته بعد.
غولدمان ساكس، واحدة من أكبر البنوك الاستثمارية ومقدمي الخدمات المالية في العالم، تحقق إيرادات من خلال خطوط أعمالها الأساسية الأربعة: الخدمات المصرفية الاستثمارية، والأسواق العالمية، وإدارة الأصول، والخدمات الاستهلاكية وإدارة الثروات.
غولدمان ساكس تعلق على الركود والانتعاش
غولدمان ساكس تتوقع موقفاً مختلفاً لآفاق السوق في عام 2023. خلال عام 2022، تباطأ الاقتصاد العالمي بشكل كبير بسبب عوامل مثل تراجع دفعة إعادة الافتتاح، وتشديد السياسات المالية والنقدية، واستمرار قيود كورونا في الصين وتراجع قطاع العقارات، بالإضافة إلى الصدمة التي لحقت بإمدادات الطاقة بسبب الحرب الروسية الأوكرانية.
وفقاً لغولدمان، من المقرر أن يستمر العالم في النمو بمعدل أقل من المعدل الطبيعي بنسبة 1.8 في المئة في عام 2023. ومع ذلك، يرون أيضاً جيوباً كبيرة من المرونة في الولايات المتحدة وبعض الدول الناشئة التي بدأت في الارتفاع مبكراً، مثل البرازيل، بالإضافة إلى ركود متواضع في أوروبا وفتح سوق صعب في الصين. فيما يلي بعض الرؤى السوقية الإضافية المتعمقة.
الولايات المتحدة لديها فرصة لتجاوز الركود
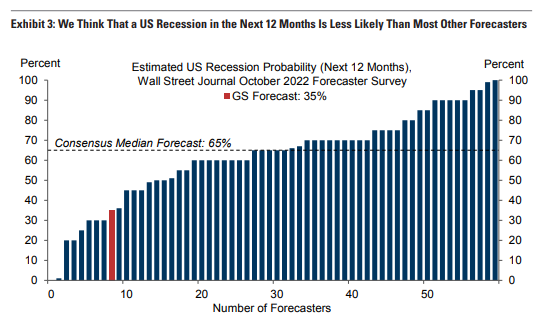
بسبب تراجع دفعة النمو الاقتصادي، وانخفاض الدخل القابل للإنفاق الحقيقي، وتشديد السياسة النقدية بشكل عدواني، انخفض النمو في الولايات المتحدة إلى معدل أقل من القدرة الإنتاجية بنسبة حوالي 1 في المئة على مدار العام الماضي. في عام 2023، وفقاً لتوقعات غولدمان ساكس، من المتوقع أن يظل النمو ثابتاً بشكل أساسي. توقعاتهم الحالية لعام 2023 أعلى بكثير من الإجماع.
تتوقع غولدمان احتمال بنسبة 35 في المئة أن يواجه الاقتصاد الأمريكي ركوداً خلال العام المقبل. سببهم الفوري الوحيد هو أن بيانات النشاط الواردة بعيدة كل البعد عن كونها ركودية. في أكتوبر، توسعت الوظائف غير الزراعية بمقدار 261 ألفاً، وفقاً لبيانات الناتج المحلي الإجمالي الأولية للربع الثالث. بالإضافة إلى ذلك، شهدت أسبوع 5 نوفمبر 225 ألف مطالبة أولية بطالة.
هناك أسباب جيدة للبنك للتنبؤ بنمو إيجابي في الأرباع القادمة. يتوقعون أن سحب الظروف المالية سيقل على الأرجح إذا لم يطبق صانعو السياسات في الاحتياطي الفيدرالي تشديداً أكبر للأسعار من المتوقع في السوق.
هذه الدورة فريدة من نوعها حيث لم يتجلى ارتفاع حرارة سوق العمل ما بعد الجائحة في شكل توظيف مفرط بل في فرص عمل غير مسبوقة. إن التطبيع الأخير لسلاسل التوريد وأسواق الإيجار السكني هو مصدر لخفض التضخم لم يُرَ في فترات التضخم المرتفع السابقة، مثل سبعينيات القرن الماضي، وهو يبدأ للتو في الظهور في البيانات الرسمية.
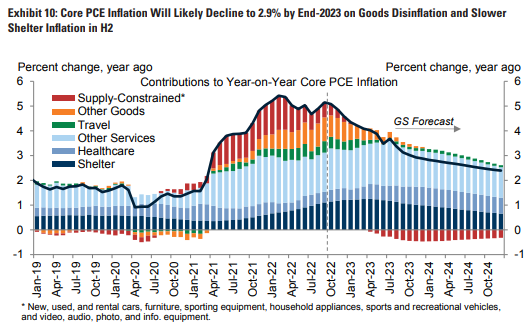
العامل الثالث هو أن توقعات التضخم طويلة الأمد لا تزال ثابتة بشكل جيد، خاصة بالمقارنة مع سبعينيات القرن الماضي. تتوقع غولدمان ساكس أن ينخفض تضخم PCE الأساسي على أساس سنوي من 5.1 في المئة في سبتمبر إلى 2.9 في المئة في ديسمبر 2023، وهو انخفاض من 5.1 في المئة في سبتمبر.
توقع ركود خفيف في أوروبا
على عكس الولايات المتحدة، من المرجح أن تكون منطقة اليوونو والمملكة المتحدة في حالة ركود. يعود ذلك إلى الزيادة الأكبر والأطول أمداً في أسعار الطاقة للأسر، والتي من المتوقع أن تدفع التضخم الإجمالي إلى مستويات 12 في المئة في منطقة اليوونو و11 في المئة في المملكة المتحدة، وهو أعلى بكثير مما هو عليه في الولايات المتحدة.
وبالتالي، سيكون للتضخم المتزايد تأثير سلبي على الدخل الحقيقي والاستنتاج والإنتاجية الصناعية. تتوقع غولدمان استمرار الخسائر في الدخل الحقيقي بنسبة 112 في المئة في منطقة اليوونو حتى الربع الأول من عام 2023 و3 في المئة في المملكة المتحدة حتى الربع الثاني من عام 2023 قبل الانتعاش في النصف الثاني من العام.
يُظهر انخفاض التقييمات في الوقت الفعلي والتوقعات للصناعات الأوروبية كثيفة استهلاك الغاز، مثل الكيانات والمعادن، أن ارتفاع تكاليف الطاقة سيقلل من الإنتاج. ومع ذلك، لا تتوقع غولدمان ركوداً أوروبياً شديداً، باستثناء شتاء قاسٍ حقاً يستلزم تقنيناً أكثر صرامة للطاقة في القطاع الصناعي للحفاظ على دفء الناس في منازلهم.
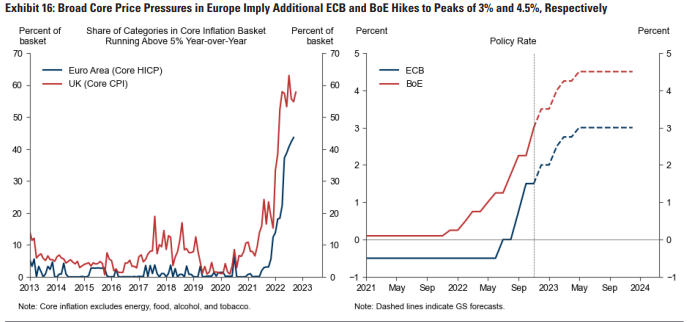
نظراً لهذا الزخم القوي، تتوقع غولدمان ساكس أن يرتفع التضخم الأساسي في منطقة اليوونو إلى ذروة 5.3 في المئة على أساس سنوي في ديسمبر قبل أن ينخفض تدريجياً إلى حوالي 3 في المئة فقط بنهاية عام 2023 بسبب انخفاض أسعار السلع.
الصين على وشك أن تشهد افتتاح سوق متعرج
توقعات الصين لعام 2023 من غولدمان ساكس هي قصة نصفين، مع نمو متواضع في النصف الأول، يليه انتعاش أكثر وضوحاً مع إعادة فتح الاقتصاد. تتوقع غولدمان نمواً بطيئاً في الربع الرابع والربع الأول بسبب استمرار سياسة الصفر كوفيد (ZCP) المتوقعة خلال الشتاء.
على الرغم من أن القيادة أظهرت بوضوح نيتها الانسحاب من سياسة الصفر كوفيد (ZCP)، إلا أن غولدمان لا تتوقع أن يبدأ الافتتاح الفعلي حتى أبريل. ويعود ذلك في الغالب إلى حقيقة أن التحضيرات الطبية والاتصالات ستستغرق وقتاً.
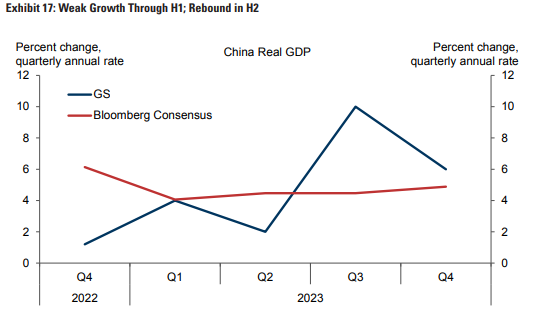
بناءً على التوقعات بأن يؤدي الافتتاح في البداية إلى زيادة إصابات كوفيد-19، مما سيحافظ على مستوى عالٍ من اليقظة، تتوقع الشركة نمواً في الربع الثاني بنسبة 2 في المئة فقط على أساس سنوي. يساهم النمو الضعيف في اقتصادات شرق آسيا مثل كوريا الجنوبية وتايوان وهونغ كونغ خلال الربع الأول بعد الخروج من سياسة الصفر كوفيد أيضاً في توقعاتهم المخيبة للآمال للربع الثاني.
توقعات بنمو جيوب المرونة لدى المتبكرين في الأسواق الناشئة
بدأت عدة اقتصادات في أمريكا اللاتينية وأوروبا الوسطى والشرقية (CEE) في رفع أسعار الفائدة قبل فوات الأوان مقارنة ببقية العالم. ارتفع سعر الفائدة الأساسي بنسبة متوسطة تزيد عن 800 نقطة أساس بالنسبة لتسعة من الأسواق الناشئة، مع حدوث الزيادات الأولى في أسعار الفائدة.
في حين لم يحقق أي من المتبكرين في رفع الفائدة هبوطاً ناعماً، تجاوز مستوى النشاط التوقعات عادةً. وبناءً على نمو الناتج المحلي الإجمالي ومؤشرات مديري المشتريات وإحصائيات سوق العمل، من المرجح أن لا يزال الجزء الأكبر من المتبكرين في مرحلة التوسع.
وبشكل مشجع، بدأت التضخم الأساسي ونمو الأجور في التباطؤ بشكل متتابع في غالبية المتبكرين، رغم بقاءهما مرتفعين جداً. في البرازيل، كان التباطؤ في التضخم الأساسي ملحوظاً بشكل خاص. هنا، تتوقع غولدمان ساكس أن تبدأ خفض أسعار الفائدة في الربع الثاني من عام 2023، وأن يعود النمو إلى معدل إمكاناته البالغ 2% في النصف الثاني من العام.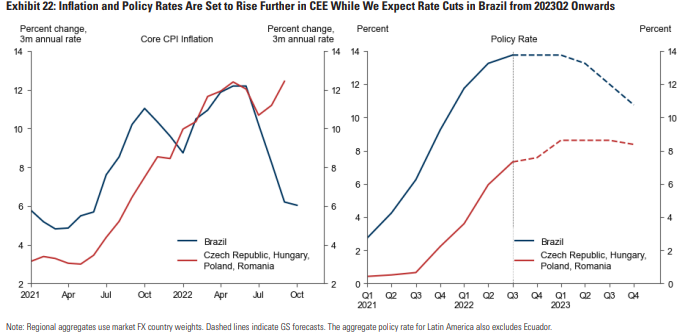
في المقابل، تتواجد اقتصادات أوروبا الوسطى والشرقية في حالة أكثر هشاشة. يشير هذا إلى حساسية منطقة CEE لارتفاع أسعار الغاز الأوروبي وكذلك الارتفاع المستمر والعالي والواسع النطاق للتضخم في المنطقة، ولا يزال مرتفعاً في حالتي المجر وبولندا. لذلك، تتوقع غولدمان أن يعيد البنكان المركزيان التشيكي والبولندي تشغيل جهود رفع أسعارهما في المستقبل القريب.
وماذا عن بقية العالم؟
أهم سؤال اقتصادي لعام 2023 هو ما إذا كانت البنوك المركزية يمكنها خفض التضخم إلى مستويات أكثر تحملاً دون حدوث ركود أو على الأقل دون ركود شديد. تحافظ غولدمان ساكس على درجة معقولة من التفاؤل، لكن آفاقها تنطوي على مخاطر كبيرة.
إحدى المخاوف هي أن الضغوط التضخمية المستمرة ستجبر البنوك المركزية على مواصلة تشديد السياسة النقدية بشكل عدواني. والمخاطر الرئيسية الأخرى هي أن التضخم الأساسي ينخفض بالفعل، لكن البنوك المركزية تركز بشكل مفرط على مؤشرات التضخم المتأخرة، مثل تضخم الإيجار في مؤشر أسعار المستهلكين، لتفوت عليها فرصة التعرف على التحسن في الوقت المناسب.
تظل غولدمان قلقة بشأن الصدمات السياسية والجيو سياسية، والتي قد تؤثر على الاقتصاد العالمي من خلال زيادة عدم اليقين، وتشديد الظروف المالية، والعواقب السلبية على إمدادات السلع الأساسية. وفي ضوء ذلك، يظل التوقع الحذر والمتفائل لغولدمان ساكس للاقتصاد العالمي محملاً بمخاطر كبيرة.
إذا كنت تقرأ هذا، فأنت متقدّم بالفعل. ابق هناك مع نشرتنا الإخبارية.
إخلاء مسؤولية: المعلومات المقدمة ليست نصيحة تداول. Cryptopolitan.com لا نتحمل أي مسؤولية عن أي استثمارات تتم بناءً على المعلومات المقدمة في هذه الصفحة. نوصي بشدة بإجراء بحث مستقل و/أو الاستعانة بمستشار مؤهل قبل اتخاذ أي قرار استثماري.

فلورنس موتشاي
تغطي فلورانس منذ 6 سنوات أخبار العملات الرقمية، والألعاب، والتكنولوجيا، والذكاء الاصطناعي. وقد زودتها دراستها لعلوم الحاسوب في جامعة ميرو للعلوم والتكنولوجيا، ودراسة إدارة الكوارث والدبلوماسية الدولية في MMUST بالمهارات اللغوية والملاحظة والتقنية اللازمة. عملت فلورانس في مجموعة VAP Group وككاتبة تحريرية في عدة وسائل إعلام متخصصة في العملات الرقمية.









