





- 高盛 2023 年市场展望在美国和英国市场的衰退预期上仍持分歧态度
- 中国市场预计将迎来一波持续半年的动荡开局
- 地缘政治紧张局势将在 2023 年市场展望中发挥关键作用
- 新冠疫情仍是全球经济面临的财务与健康双重难题
随着 2022 年接近尾声,多家大型投资银行发布了他们对 2023 年的展望。根据 Goldman Sachs Group Inc. 策略师的说法,希望 2023 年表现更好的股票投资者将会失望。Goldman Sachs 表示,熊市阶段尚未结束。
Goldman Sachs 是全球最大的投资银行和金融服务提供商之一,通过其四个主要业务线产生收入:投资银行、全球市场、资产管理和消费者及财富管理。
Goldman Sachs 对衰退和复苏的看法
Goldman Sachs 预测 2023 年市场展望不同。通过 2022 年,由于复苏红利下降、财政和货币紧缩、中国持续的新冠限制和房地产低迷,以及俄乌战争带来的能源供应冲击等因素,全球经济显著放缓。
据 Goldman 称,世界在 2023 年将继续以低于趋势的 1.8% 的速度增长。然而,他们也看到美国和一些新兴市场早期加息者(如巴西)存在显著的韧性,以及欧洲的适度衰退和中国的艰难重新开放。以下是一些更深入的市场见解。
美国有机会避免衰退
由于经济提振作用减弱、实际可支配收入下降以及激进的货币紧缩,美国增长在过去一年已降至约 1% 的低于潜在水平。根据 Goldman Sachs 的预测,2023 年增长预计将基本保持不变。他们目前的 2023 年预测远高于共识。
Goldman 预测,美国经济在未来一年内面临衰退的可能性为 35%。他们唯一的直接理由是, incoming 活动数据远未显示衰退迹象。根据第三季度初步 GDP 数据,10 月非农就业人口增加了 26.1 万。此外,11 月 5 日那一周有 22.5 万首次申请失业救济金。
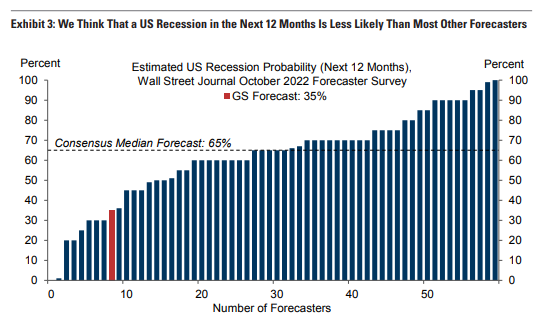
银行有充分的理由预期未来几个季度实现正增长。他们预测,如果美联储政策制定者没有实施比市场预期更大幅度的加息,金融状况的拖累可能会减少。
这一周期是独特的,因为疫情后的劳动力市场过热并没有表现为过度就业,而是表现为前所未有的就业机会。供应链和租赁住房市场的近期正常化是此前高通胀时期(如 20 世纪 70 年代)所未见的去通胀来源,并且它刚刚开始出现在官方数据中。
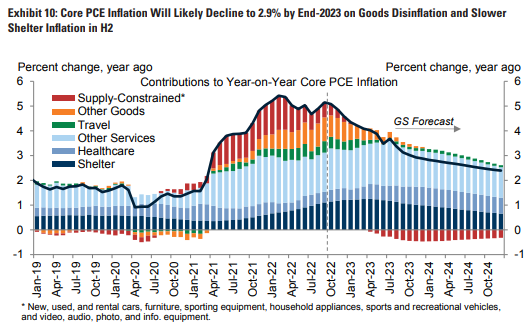
第三个因素是长期通胀预期继续保持在良好锚定状态,特别是与 20 世纪 70 年代相比。Goldman Sachs 预测,同比核心 PCE 通胀将从 9 月的 5.1% 下降到 2023 年 12 月的 2.9%,从 9 月的 5.1% 下降。
预计欧洲将出现温和衰退
与美国不同,欧元区英国可能处于衰退中。这是由于家庭能源价格的大幅且持续上涨,预计这将推动欧元区headline通胀达到 12% 的高点,英国达到 11%,显著高于美国。
因此,通胀上升将对实际收入、消费和工业生产力产生负面影响。Goldman 预计,欧元区实际收入损失将持续至 2023 年第一季度,损失 1.12%,英国实际收入损失将持续至 2023 年第二季度,损失 3%,随后在下半年反弹。
对化工和金属等能源密集型欧洲产业的及时和前瞻性评估下降表明,能源成本上升将导致产量减少。然而,除非出现极其严酷的冬季,迫使工业部门实施更严格的能源配给以保障居民供暖,否则高盛不预计欧洲会出现严重衰退。
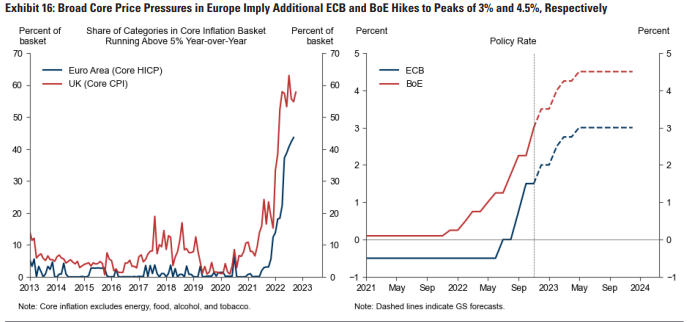
鉴于这一强劲势头,高盛预计欧元区核心通胀率将在12月升至同比5.3%的峰值,随后因商品通缩而逐渐下降,到2023年底降至3%左右。
中国市场开局将充满波折
Goldman Sachs 对 2023 年 China 的预测是两半的故事,上半年增长温和,随后随着经济重新开放而出现更明显的反弹。Goldman 预计由于冬季预计继续实施零新冠政策 (ZCP),第四季度和第一季度增长将疲软。
尽管领导层已明确表示有意退出ZCP,但高盛预计实际重新开放要等到4月才会开始。这主要是因为医疗和通信准备工作需要时间。
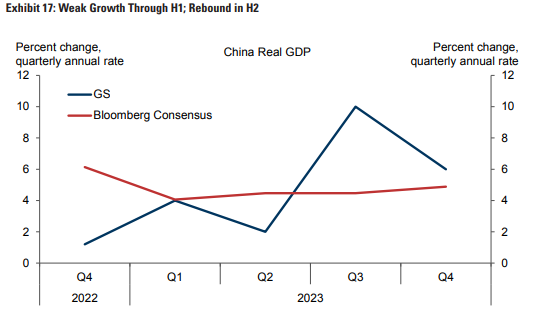
基于重新开放初期会导致新冠感染增加、从而保持高度警惕的预期,该公司预计第二季度年化增长率仅为2%。韩国、台湾和香港等东亚经济体在退出ZCP后的第一季度增长疲软,也导致其第二季度预测令人失望。
对新兴市场早期加息者中韧性 pockets 的预测
拉丁美洲以及中欧和东欧(CEE)的多个经济体开始比世界其他地区更早提高利率。这九个新兴市场国家的政策利率平均上升了800个基点以上,其中最早加息的国家表现尤为突出。
虽然没有任何早期加息者实现软着陆,但经济活动水平通常超出预期。根据GDP增长、采购经理人指数(PMI)和劳动力市场统计数据,大多数早期加息者可能仍在扩张。
令人鼓舞的是,大多数早期加息者的环比核心通胀和工资增长已开始放缓,尽管仍处于较高水平。在巴西,核心通胀的放缓最为显著。高盛预计,利率下调将从2023年第二季度开始,经济增长将在下半年恢复至2%的潜在水平。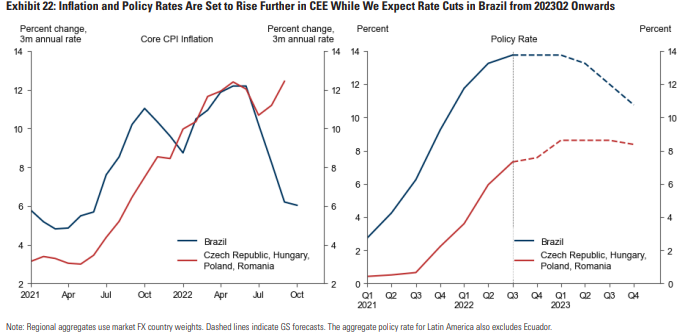
相比之下,中欧和东欧的经济状况更为 precarious。这表明CEE对欧洲天然气价格上涨的敏感性,以及该地区持续高企、广泛存在且在匈牙利和波兰等国仍在上升的通货膨胀。因此,高盛预计捷克和波兰央行将在不久的将来重启加息举措。
世界其他地区情况如何?
2023 年最重要的经济问题是,中央银行能否在不发生 衰退 或至少不发生严重衰退的情况下将通胀降低到更可接受的水平。Goldman Sachs 保持适度的乐观,但其展望存在重大风险。
一个担忧是,持续的通胀压力将迫使央行继续采取激进的紧缩货币政策。另一个主要风险是,尽管基础通胀确实下降,但央行过于执着于滞后的通胀指标(如CPI住房通胀),未能及时认识到改善。
高盛仍对政治和地缘政治冲击感到担忧,这些冲击可能通过增加不确定性、收紧金融条件以及对商品供应的负面影响来冲击全球经济。鉴于此,高盛对全球经济的谨慎乐观预测仍伴随着重大风险。
最聪明的加密领域人士已经在阅读我们的通讯。想加入吗?加入他们。
免责声明: 本文提供的信息不构成交易建议。 Cryptopolitan.com 对于基于本页信息进行的任何投资,我们不承担任何责任。我们强烈建议您在做出任何投资决策前进行独立研究或咨询合格的专业人士。

Florence Muchai
Florence 过去 6 年一直报道加密货币、游戏、科技和人工智能新闻。她在梅鲁科技大学修读计算机研究,并在马林加莫伊科学与技术大学学习灾害管理与国际外交,这些经历充分赋予她语言、观察和技术技能。Florence 曾在 VAP Group 工作,并担任多家加密货币媒体的编辑。









