






5 conclusiones del panorama de mercado de Goldman Sachs 2023


Goldman Sachs
- El panorama de los mercados de Goldman Sachs para 2023 sigue dividido sobre una recesión en los mercados de EE. UU. y el Reino Unido
- China se prepara para un inicio de mercado irregular que podría durar medio año
- Las tensiones geopolíticas jugarán un papel importante en el panorama de los mercados de 2023
- La Covid-19 sigue siendo un problema financiero y de salud para las economías globales
A medida que 2022 llega a su fin, varios bancos de inversión importantes han publicado sus perspectivas para 2023. Según los estrategas de Goldman Sachs Group Inc., los inversores en acciones que esperan un mejor año en 2023 se decepcionarán. Goldman Sachs dice que la fase de mercado bajista aún no ha terminado.
Goldman Sachs, uno de los bancos de inversión y proveedores de servicios financieros más grandes del mundo, genera ingresos a través de sus cuatro líneas de negocio principales: banca de inversión, mercados globales, gestión de activos y gestión de consumo y patrimonio.
Goldman Sachs se pronuncia sobre la recesión y la recuperación
Goldman Sachs predice un panorama de mercado diferente para 2023. Durante 2022, la economía global se desaceleró significativamente debido a factores como un impulso de reapertura en declive, el ajuste fiscal y monetario, las restricciones continuas de Covid en China y la caída del sector inmobiliario, así como el shock al suministro de energía provocado por la guerra entre Rusia y Ucrania.
Según Goldman, el mundo continuará creciendo a una tasa inferior a la tendencia del 1,8% en 2023. Sin embargo, también ven bolsas significativas de resiliencia en EE. UU. y algunos primeros ajustadores en los mercados emergentes, como Brasil, así como una recesión modesta en Europa y una reapertura accidentada en China. Aquí hay algunas perspectivas de mercado adicionales en profundidad.
EE. UU. tiene la oportunidad de superar la recesión
Debido a un impulso económico decreciente, la caída del ingreso real disponible y el ajuste monetario agresivo, el crecimiento de EE. UU. ha caído a una tasa inferior al potencial de aproximadamente el 1% durante el último año. En 2023, según las proyecciones de Goldman Sachs, se espera que el crecimiento permanezca esencialmente constante. Su proyección actual para 2023 es mucho superior al consenso.
Goldman predice una probabilidad del 35% de que la economía de EE. UU. enfrente una recesión dentro del próximo año. Su única razón inmediata es que los datos de actividad entrante están lejos de ser recesivos. En octubre, la nómina no agrícola se expandió en 261.000, según los datos preliminares del PIB del tercer trimestre. Además, la semana del 5 de noviembre vio 225.000 primeras solicitudes de desempleo.
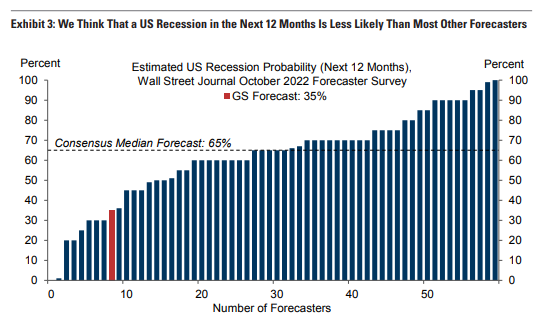
Hay buenas razones para que el banco anticipe un crecimiento positivo en los próximos trimestres. Prevén que el arrastre de las condiciones financieras probablemente se reduzca si los responsables de la política del Fed no implementan un ajuste de tipos significativamente mayor al que anticipa el mercado.
Este ciclo es único en que el sobrecalentamiento del mercado laboral posterior a la pandemia no se manifestó como un empleo excesivo, sino como oportunidades de trabajo sin precedentes. La reciente normalización de las cadenas de suministro y los mercados de vivienda en alquiler es una fuente de desinflación no vista en períodos anteriores de alta inflación, como en la década de 1970, y apenas está comenzando a aparecer en los datos oficiales.
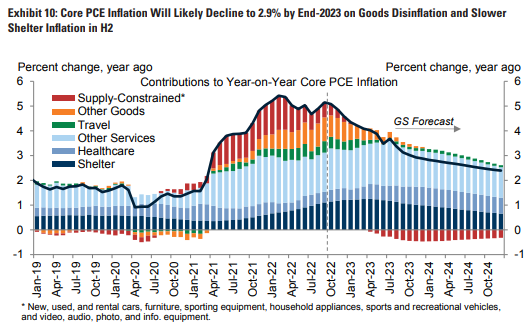
El tercer factor es que las expectativas de inflación a largo plazo continúan estando bien ancladas, particularmente en comparación con la década de 1970. Goldman Sachs prevé que la inflación subyacente del IPC de Gasto en Consumo Personal (PCE) interanual disminuirá del 5,1% en septiembre al 2,9% en diciembre de 2023, una reducción desde el 5,1% en septiembre.
Una recesión leve anticipada en Europa
A diferencia de Estados Unidos, la zona euro y el Reino Unido probablemente estén en recesión. Esto se debe al aumento mucho mayor y más prolongado de los precios de la energía familiar, lo que se espera que empuje la inflación general a alturas del 12 por ciento en el área euro y del 11 por ciento en el Reino Unido, significativamente más alto que en Estados Unidos.
En consecuencia, el aumento de la inflación tendrá un impacto negativo en el ingreso real, el consumo y la productividad industrial. Goldman anticipa pérdidas continuas en el ingreso real del 1,12% en la zona euro hasta el primer trimestre de 2023 y del 3% en el Reino Unido hasta el segundo trimestre de 2023 antes de una recuperación en la segunda mitad del año.
La disminución en las evaluaciones oportunas y prospectivas de las industrias europeas intensivas en gas, como las químicas y las metalúrgicas, muestra que el aumento de los costos de energía reducirá la producción. Sin embargo, Goldman no prevé una recesión severa en Europa, salvo un invierno realmente duro que requiera un racionamiento energético más estricto en el sector industrial para mantener a las personas calientes en sus hogares.
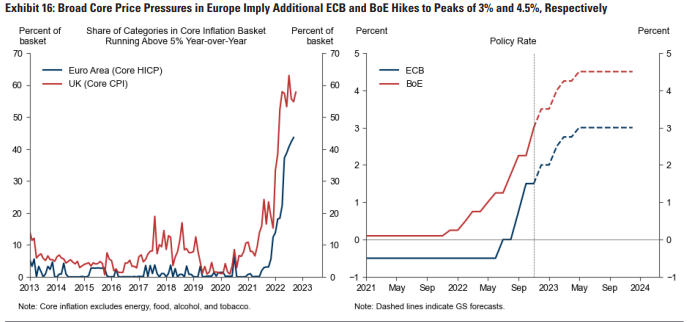
Dado este sólido impulso, Goldman Sachs anticipa que la inflación subyacente en la zona del euro aumentaría hasta alcanzar un máximo del 5,3 % interanual en diciembre, antes de disminuir gradualmente hasta aproximadamente el 3 % a finales de 2023 debido a la deflación de bienes.
China se prepara para una apertura de mercado irregular
La previsión de 2023 para China de Goldman Sachs es una historia de dos mitades, con un crecimiento modesto en la primera mitad, seguido de una recuperación más marcada a medida que la economía se reabre. Goldman espera un crecimiento lento en el cuarto trimestre y el primer trimestre debido a la continuación anticipada de la Política de Cero Covid (ZCP) durante el invierno.
Aunque el liderazgo ha dejado claro que tiene la intención de retirarse del ZCP, Goldman no prevé que la reapertura real comience hasta abril. Esto se debe principalmente a que los preparativos médicos y de comunicación requerirán tiempo.
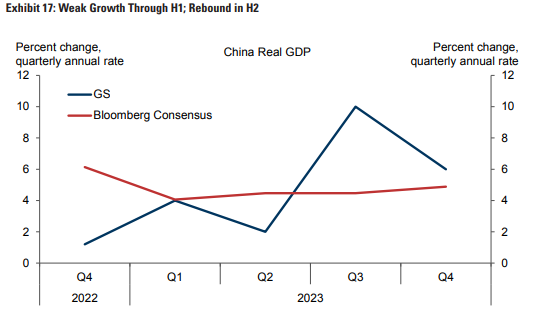
Basándose en la expectativa de que la reapertura inicialmente causará un aumento en las infecciones por COVID-19, lo que mantendrá un alto nivel de vigilancia, la corporación anticipa un crecimiento del Q2 solo del 2 % en base anualizada. El débil crecimiento en las economías de Asia Oriental, como Corea del Sur, Taiwán y Hong Kong, durante el primer trimestre después de salir del ZCP también contribuye a su decepcionante predicción para el Q2.
Una proyección sobre bolsillos de resiliencia en los primeros elevadores de tipos en los mercados emergentes
Varias economías de América Latina y Europa Central y Oriental (ECO) comenzaron a aumentar las tasas de interés mucho antes que el resto del mundo. La tasa de política monetaria ha aumentado un promedio de más de 800 puntos básicos para los nueve mercados emergentes, con los aumentos de tasas más tempranos.
Aunque ningún primer elevador ha logrado un aterrizaje suave, el nivel de actividad ha superado típicamente las expectativas. Basándose en el crecimiento del PIB, los índices de directores de compras (PMI) y las estadísticas del mercado laboral, es probable que la mayoría de los primeros elevadores sigan expandiéndose.
Alegremente, la inflación subyacente secuencial y el crecimiento salarial han comenzado a moderarse en la mayoría de los primeros elevadores, aunque siguen siendo bastante altos. En Brasil, la moderación de la inflación subyacente es más notable. Aquí, Goldman Sachs anticipa que las reducciones de tasas comenzarán en el segundo trimestre de 2023, y el crecimiento regresará a su tasa potencial del 2 % en la segunda mitad del año.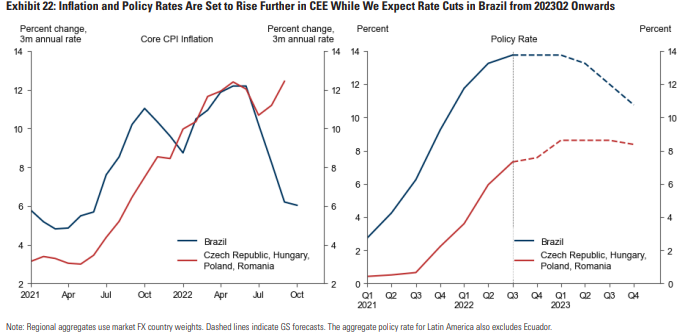
En contraste, las economías de Europa Central y Oriental están en una condición más precaria. Esto indica la susceptibilidad de ECO al aumento de los precios del gas europeo, así como la inflación alta, generalizada y sostenida de la región, y en los casos de Hungría y Polonia, aún en aumento. Por lo tanto, Goldman anticipa que los bancos centrales de la República Checa y Polonia reanudarán sus esfuerzos de aumento de tasas en el futuro cercano.
¿Qué hay del resto del mundo?
La pregunta económica más importante para 2023 es si los bancos centrales pueden reducir la inflación a niveles más tolerables sin una recesión o al menos sin una recesión severa. Goldman Sachs mantiene un grado razonable de optimismo, pero su perspectiva tiene riesgos significativos.
Una preocupación es que las presiones inflacionarias persistentes obliguen a los bancos centrales a continuar con un ajuste monetario agresivo. El otro gran riesgo es que la inflación subyacente disminuya, pero los bancos centrales estén demasiado obsesionados con índices rezagados de inflación, como la inflación de vivienda del IPC, para reconocer la mejora a tiempo.
Goldman sigue preocupado por los choques políticos y geopolíticos, que podrían impactar la economía global a través del aumento de la incertidumbre, condiciones financieras más estrictas y consecuencias negativas en el suministro de materias primas. A la luz de esto, la previsión cautelosamente optimista de Goldman Sachs para la economía global sigue cargada de riesgos sustanciales.
Las mentes más inteligentes del mundo cripto ya leen nuestro boletín. ¿Quieres unirte? Únete a ellos.
Aviso de responsabilidad (Disclaimer): La información proporcionada no es un consejo de trading. Cryptopolitan.com no asumimos responsabilidad alguna por las inversiones realizadas basándose en la información proporcionada en esta página. Recomendamos encarecidamente realizar investigaciones independientes y/o consultar con un profesional calificado antes de tomar cualquier decisión de inversión.

Florence Muchai
Florence ha estado cubriendo durante los últimos 6 años noticias sobre criptomonedas, juegos, tecnología e inteligencia artificial. Sus estudios de Ciencias de la Computación en la Universidad de Ciencias y Tecnología de Meru y Gestión de Desastres y Diplomacia Internacional en MMUST la dotan adecuadamente de habilidades lingüísticas, de observación y técnicas. Florence ha trabajado en VAP Group y como editora en varias casas de medios de criptomonedas.









